← 全部文章
Nvidia’s Backstop Universe – Heads I Win, Tails Who Loses?
2026-09-11 · 原文
通过我们的 AI 计算、资本与市场模型,追踪 AI 建设浪潮背后的资金流向——了解谁在为扩张出资、交易如何构建,以及风险藏于何处。请联系我们的团队了解更多信息。
我们也在为 SemiAnalysis 的计算、资本与市场团队招聘人才。在纽约和新加坡共有四个职位空缺:
高级信贷市场专家 - 纽约:5-7 年信贷销售、销售交易或交易经验,具备扎实的定价知识和投资者关系。 信贷分析师 - 纽约:5-7 年信贷分析经验,最好覆盖高收益、不良债务或复杂债务领域。 两名初级信贷分析师 - 纽约和新加坡:0-3 年经验,需具备较强的财务建模能力。欢迎应届毕业生;不要求此前在信贷、半导体或 AI 领域有专长。 如果你希望将金融分析与对 AI 基础设施背后技术和经济原理的深入理解结合起来,我们期待听到你的声音——请在此申请。
Nvidia 资产负债表的扩展视角
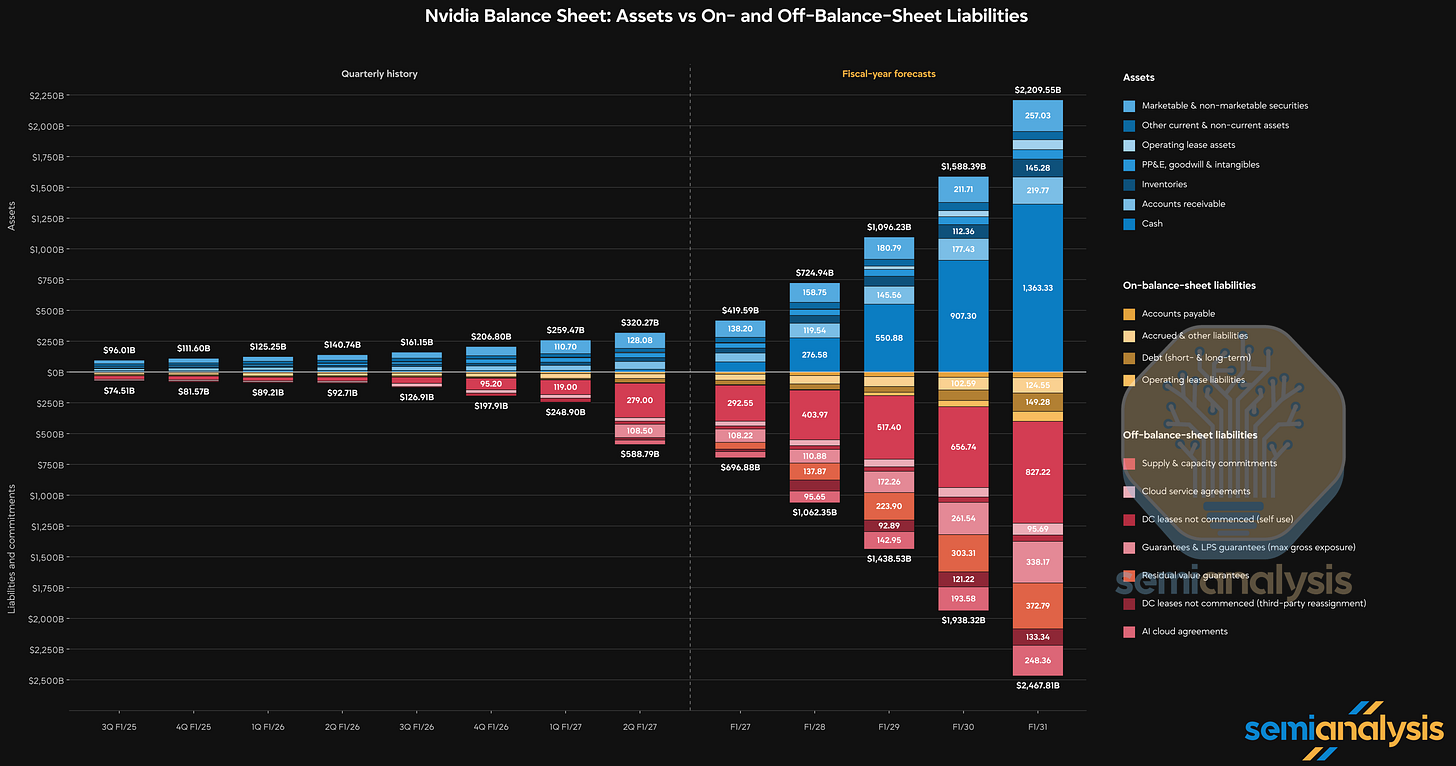
截至 2Q F1/27(截至 2027 年 1 月的财年第二季度),Nvidia 在其 10-Q 中披露了横跨六个不同科目的 5300 亿美元表外担保总额——相比上一季度披露的 1840 亿美元义务大幅跃升,主要源于三个科目的变动:
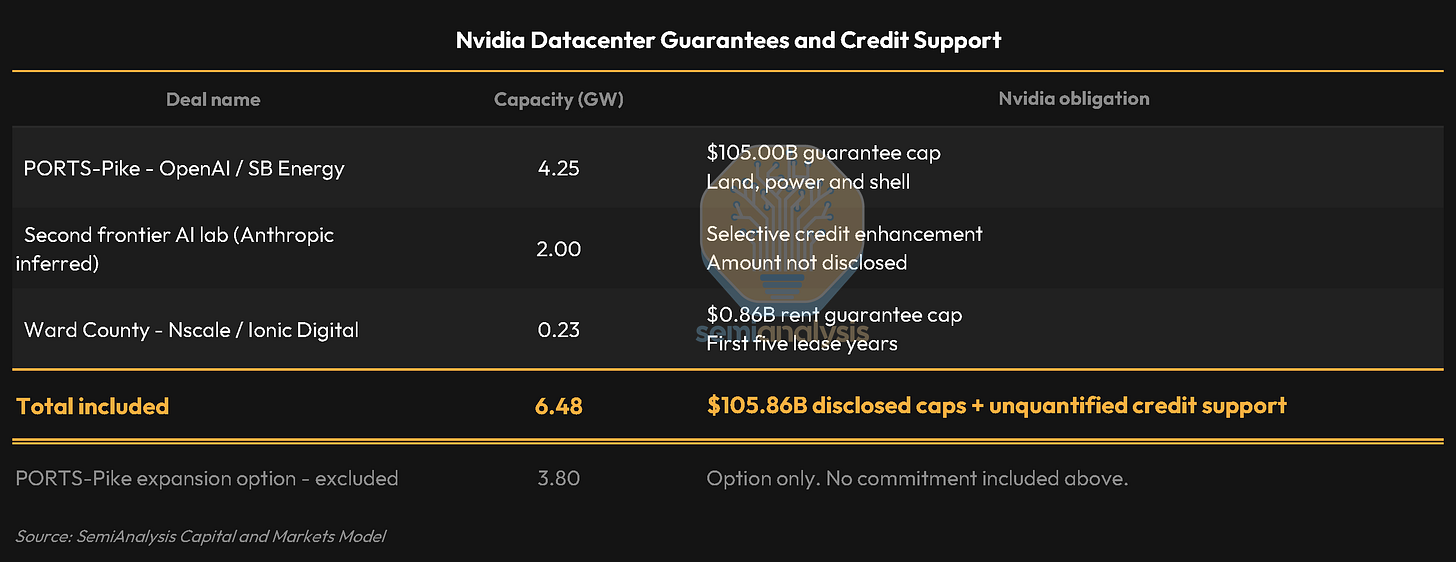
供应与产能承诺从 1190 亿美元增至 2790 亿美元,正如 CFO 所解释的,主要是内存方面的承诺,其中 96% 的供应承诺须在 F1/29 之前履行。 担保及 LPS 担保从 35 亿美元增至 1085 亿美元,涉及 SB Energy 位于俄亥俄州的 PORTS-Pike 园区,该园区向 OpenAI 出租 4.25 GW,为期二十年,由 Nvidia 为土地、电力和建筑外壳提供担保。 两个科目首次出现:360 亿美元的 AI 云协议,即 Neocloud 产能下的照付不议下限;以及 200 亿美元的数据中心租约,Nvidia 以租户身份签署,但预计将转租给第三方。 这 5300 亿美元的承诺规模远超 910 亿美元的表内负债,后者包括 334 亿美元的总债务,其中 250 亿美元优先票据于最近一个季度发行。在资产方面,Nvidia 的现金余额在过去几个季度从 120 亿美元增至 220 亿美元,但其投资组合(有价及非有价证券)从 2Q F1/26 的 450 亿美元跃升至 2Q F1/27 的 1280 亿美元。990 亿美元的股权投资组合在上半期创造了 237 亿美元收益,另有 250 亿美元的股权投资已经承诺。
所有人心中都有这样一个问题:考虑到 Nvidia 的表内和表外义务,一旦行业放缓或下行,它是否有能力履行所有这些承诺?在保持安全边际的同时,Nvidia 还能将这些义务扩大到什么程度?行业需要多少支持,Nvidia 又应该提供多少支持?
在下面的图表中,我们展示了这些表外项目的历史情况,并基于 Nvidia 的资产负债表和未来现金流,估算了其还能合理支撑多少额外义务。需要说明的是,这并不代表我们的基准情形,也不是对 Nvidia 各类兜底支持最终规模的确定性预测。它关注的是 Nvidia 在其业务格局下承担这些义务的能力。我们认为,鉴于如此雄厚的资金实力,Nvidia 应当有意愿继续大幅扩大这些承诺。
Source: SemiAnalysis AI Compute, Capital and Markets Model
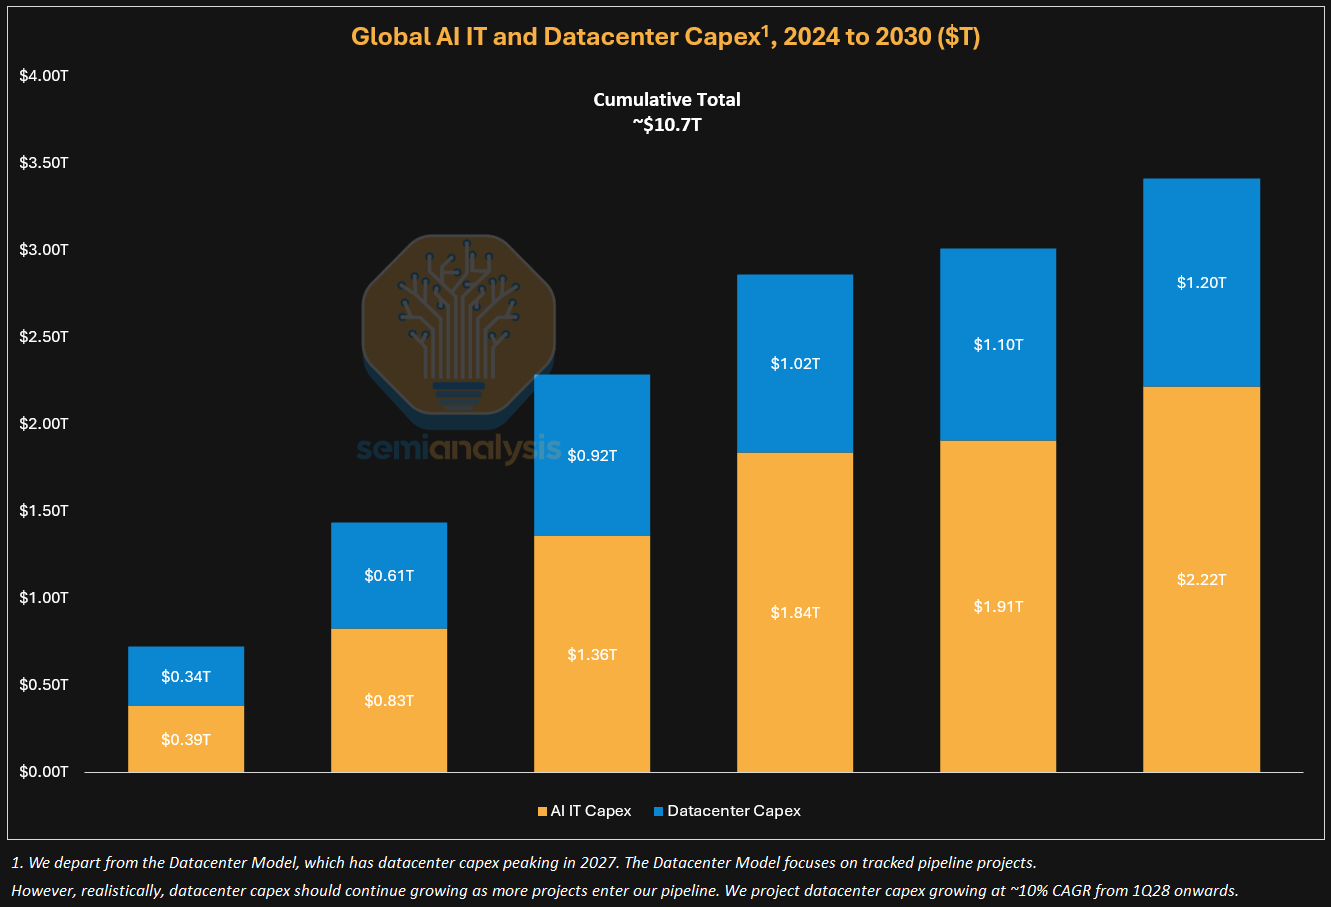
从上图可以明显看出,Nvidia 在现金创造方面是真正的巨头——市场一致预期其在 F1/28 将产生约 4410 亿美元的 EBITDA。正因如此,我们预计其现金余额到 F1/31 将增长至 1.4 万亿美元,尽管实际上 Nvidia 很可能会将这笔现金再投资于各类证券。这些数字已经非常庞大,但整体 AI 投资的规模更大——我们估算从 CY24 到 CY29 的累计资本支出约为 11 万亿美元!本文将探讨 Nvidia 能将每种支持形式推进到什么程度,以及这对我们面前庞大的 AI 投资需求可能产生的影响。
Source: SemiAnalysis AI Compute, Capital and Markets Model
为什么要提供这些担保和兜底支持?
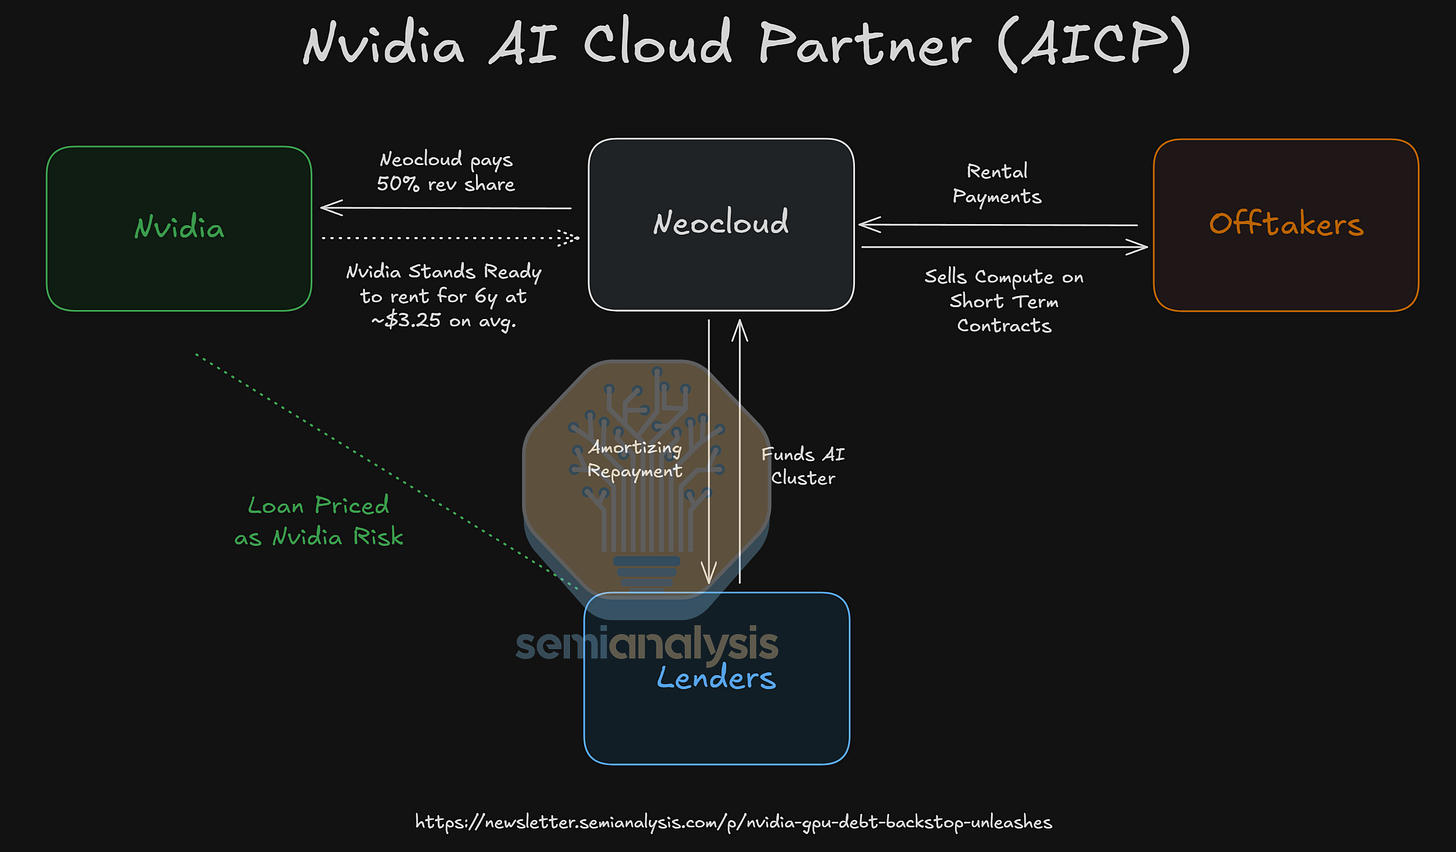
催生这些表外担保和兜底支持的机制,与我们在《The Front End Gets Crowded》(机构文章)中描述的是同一个。Gigascaler 们(Amazon、Microsoft、Google、Meta、Oracle)一直在把控着支撑 AI 建设的投资级资本,并从中获益巨大:它们被收取的承购价格与它们出售产品时的现货/短期价格之间存在高额价差,其上的服务业务同样获利丰厚。作为回应,Nvidia 一直在打造替代性的信用锚点,让 Neocloud 和 Neolab 能够在没有 Gigascaler 参与的情况下融资。在这些支持安排中,Nvidia 第一天就以全价利润率出售 GPU,然后为买方的收入提供保底(如 AI Cloud Partner(AICP)计划的情形),或为买方的房东提供担保,或直接自己签署租约,所有这些都是为了让非投资级评级的运营方能够以投资级定价的成本有效融资。
如果需求持续,则 Nvidia 双重获利:一次是全价利润率的 GPU 销售,另一次是保底之上的收入分成。如果需求下滑,Neocloud 赚不到钱,但依然能够维持偿付能力,因为收入保底线设定得足够高,足以偿还贷款人。Nvidia 的兜底支持和担保还能起到防波堤的作用,防止危机进一步蔓延,因为贷款人在下行周期中有了一定的缓冲。然而,这道以 Nvidia 兜底/担保形式存在的防波堤能有多高、能有多广,取决于 Nvidia 履行这些义务的能力。
只要 Nvidia 的资产负债表保持强健,其风险收益就是不对称且有利于 Nvidia 的。只有当被担保的 Neocloud 未能履行其租赁和承购承诺,同时 Nvidia 自身的业务和现金创造放缓、削弱其兑现这些义务的能力时,Nvidia 才会蒙受损失。这两者是相互关联的:一个付不起租金的 Neocloud,也就是一个不再购买 GPU 的 Neocloud。只有当下行周期足够严重,超出 Nvidia 兑现其表外义务的能力时,才会出现最坏情况——满盘皆输。
据我们统计,Nvidia 目前担保了约 6.5 GW 的容量,其中大部分尚未建成。根据我们的数据中心模型,Microsoft、Meta、AWS 和 Oracle 在 2026 年将租赁约 15 GW 的第三方容量,我们预计到 2028 年这一数字将超过 35 GW。这些租约通常为期十五到二十年,开发商以此为抵押进行融资,并获得投资级定价。Gigascalers 是这场建设的隐性担保方,其整体力量远大于 Nvidia 所担保的容量。然而 Nvidia 的计划之所以备受关注,是因为它较新,也因为许多投资者有 Cisco 的心理创伤,他们在转承这些合同的风险时,并未意识到两者之间的差异。
Source: SemiAnalysis AI Compute, Capital and Markets Model
下面我们将详细探讨这种支持可能如何演变——逐一梳理最近一个季度披露中的六条表外义务科目,外加我们为追踪资本合作关系下的剩余价值担保而新设的一条。
AI 云协议
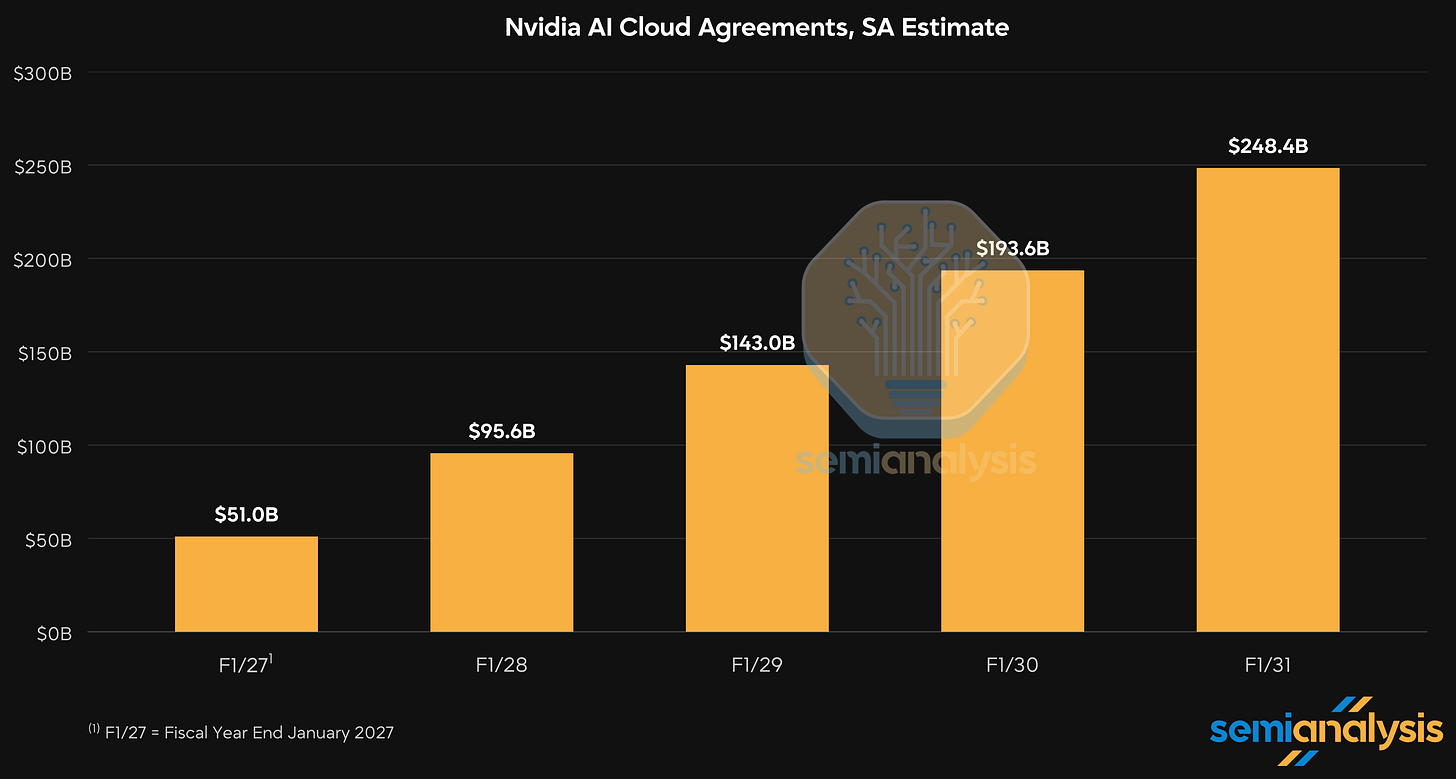
这一科目首次出现在 2026 年 8 月 26 日发布的 2Q F1/27 财报中,总义务为 360 亿美元,分摊在六年之间。它对应 Nvidia 的 AI 云合作伙伴(AICP)计划:Nvidia 以低于市场的价格为 GPU 租赁合同提供六年担保——GB300 平均约为每小时每 GPU 2.35 美元,而五年期合同的市场价在 4.50 至 4.60 美元之间——目的是让这些 AI 集群具备银行可融资性。加入该计划的 Neocloud 随后会以更短期的合同将算力出租给 AI Native 及其他租户;而一旦这些合同落空或未能续约,它们随时可以将算力租给 Nvidia。我们在 2026 年 7 月的一篇 Newsletter 文章中对这一结构进行了深入分析。
Source: SemiAnalysis AI Compute, Capital and Markets Model
迄今为止,AICP 项下已宣布了三笔交易:Firmus 在 Batam 的 360MW 交易对应 211 亿美元的总义务;SharonAI 的交易意味着 42 亿美元的义务;我们估计 GMI 的交易对应 Nvidia 约 22 亿美元的义务。我们认为,在据报道 Nvidia 两周前暂停 AICP 之前,还有一些已经完成的交易尚未披露,并估计这一科目在 F1/27 财年结束时将达到 510 亿美元。
我们确实了解到 Nvidia 目前没有在推进任何新的 AICP 交易,但相信他们仍希望以某种形式提供支持。在本分析中,我们的前瞻模型仍假设这一项目会实现可观增长,以反映我们认为 Nvidia 应会以某种形式提供支持的看法,同时也借此探讨 Nvidia 在明确支持方面究竟能走多远。
Source: SemiAnalysis AI Compute, Capital and Markets Model
资本合作模式下的残值担保
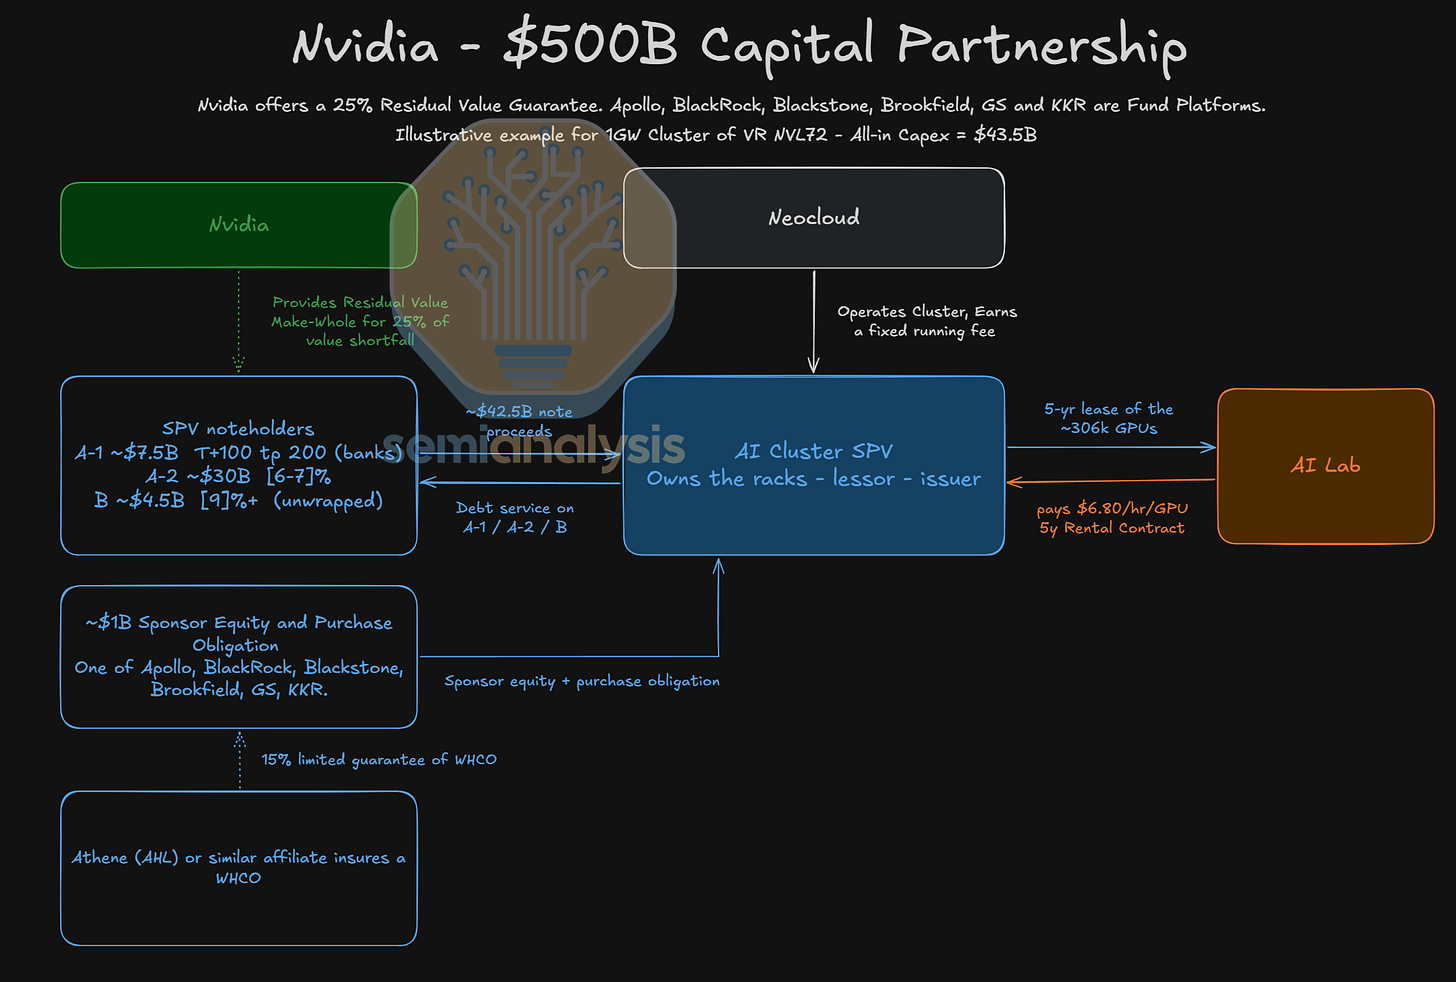
2026 年 8 月早些时候,Nvidia 宣布与多家私募股权基金建立合作伙伴关系,调动超过 5000 亿美元的第三方资本来支持 AI 集群的建设。在该计划下,机构投资者占据主导地位,将对每个拟议项目进行评估和定价,而 Nvidia 提供的唯一支持是对交易最高 25% 的残值担保。Jensen Huang 在详细介绍该计划的 X 帖子中强调,这种支持将是有限的,且按项目逐一提供。尽管这类计划的具体形式尚缺乏细节,我们从 Google-Broadcom-Anthropic-Apollo 的 TPU 结构中获得了启发,据此推测此类交易可能的架构方式。
在 TPU 兜底结构中,如果 Anthropic 无法继续向 TPU SPV 支付租赁款项,那么该结构可以通过 Broadcom 接手租约或出售机柜来解决。如果机柜被出售,残值担保便会生效,因为 Broadcom 必须在设备出售后对优先级票据持有人进行全额补偿—— effectively 填补可能存在的残值缺口。这笔交易还有更好的地方——Google 也会发挥作用,为向各数据中心运营商支付的租金提供担保。其效果是:TPU SPV 的贷款人实际上承担的是 Broadcom 的信用风险,而数据中心的贷款人承担的是 Google 的信用风险。
Nvidia 提议的结构似乎会让投资者逐渐脱离这种双重兜底:它不仅将残值担保降至最高仅 25%,而且对任何数据中心兜底只字未提。
Source: SemiAnalysis AI Compute, Capital and Markets Model
我们认为,这些基金可以对贷款进行分层,创建不同的风险池:第一损失由风险较高的股权/夹层式贷款承担,最后损失由更优先的债权人承担。Nvidia 的 25% 残值担保将排在优先级贷款人之上、股权/夹层投资者之后,为该结构提供了可观的缓冲空间,从而可能使优先级分层面临的实际短缺风险足够低,足以吸引银行等保守型贷款人。
就 Nvidia 的表外义务而言,这种结构还能提供最高的性价比。AICP 每支持 1 GW 容量会产生 590 亿美元的义务,PORTS-Pike 结构每 GW 需要 250 亿美元的义务,而残值担保结构每支持 1 GW 仅需要 94 亿美元的义务,不过数据中心这一环节仍有待解决。
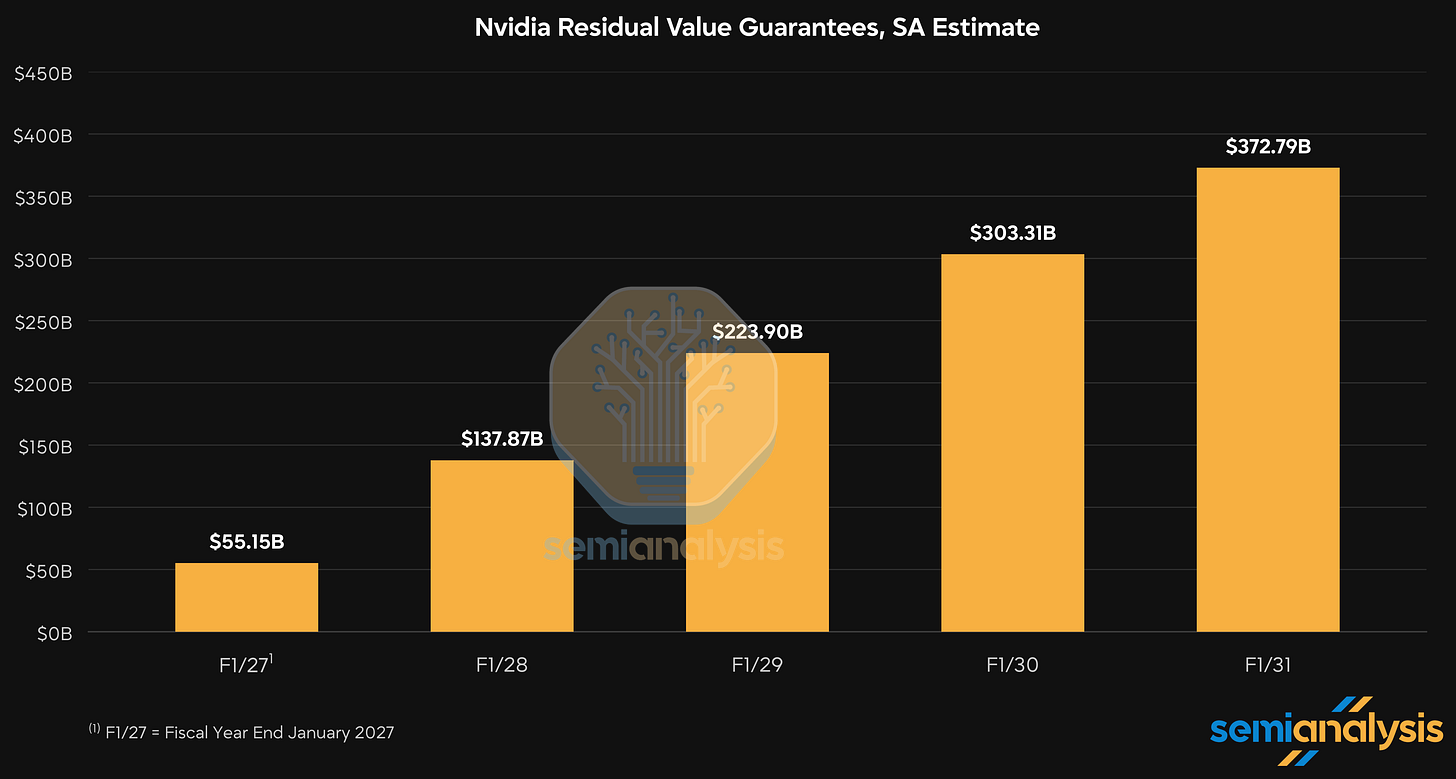
虽然 Nvidia 表示该计划的目标资本规模超过 5000 亿美元,但我们认为,由于算力需求强劲,实际规模可能会进一步扩大。为了全面评估 Nvidia 的运作空间,我们采取一种较为激进的假设:该计划在 F1/31 之前的总资金规模达到 2.5 万亿美元。其中,该项目下的义务金额在 F1/27 结束时为 550 亿美元,随后增长至 F1/31 的 3730 亿美元。
Source: SemiAnalysis AI Compute, Capital and Markets Model
云服务协议