← 全部文章
What is So Hard About Behind-The-Meter Power For Datacenters? Part 1
2026-09-10 · 原文
去年,我们率先指出,现场燃气发电(Onsite Gas Generation)已成为 AI 实验室和超大规模云厂商解决电力约束的主要手段。我们的乐观观点远非市场共识:表后(behind-the-meter)主电源方案曾被冠以各种名号,比如“科学实验”、“黑暗吉瓦(Dark Gigawatts)”,甚至被称为“人类尝试过的最愚蠢的事情”!
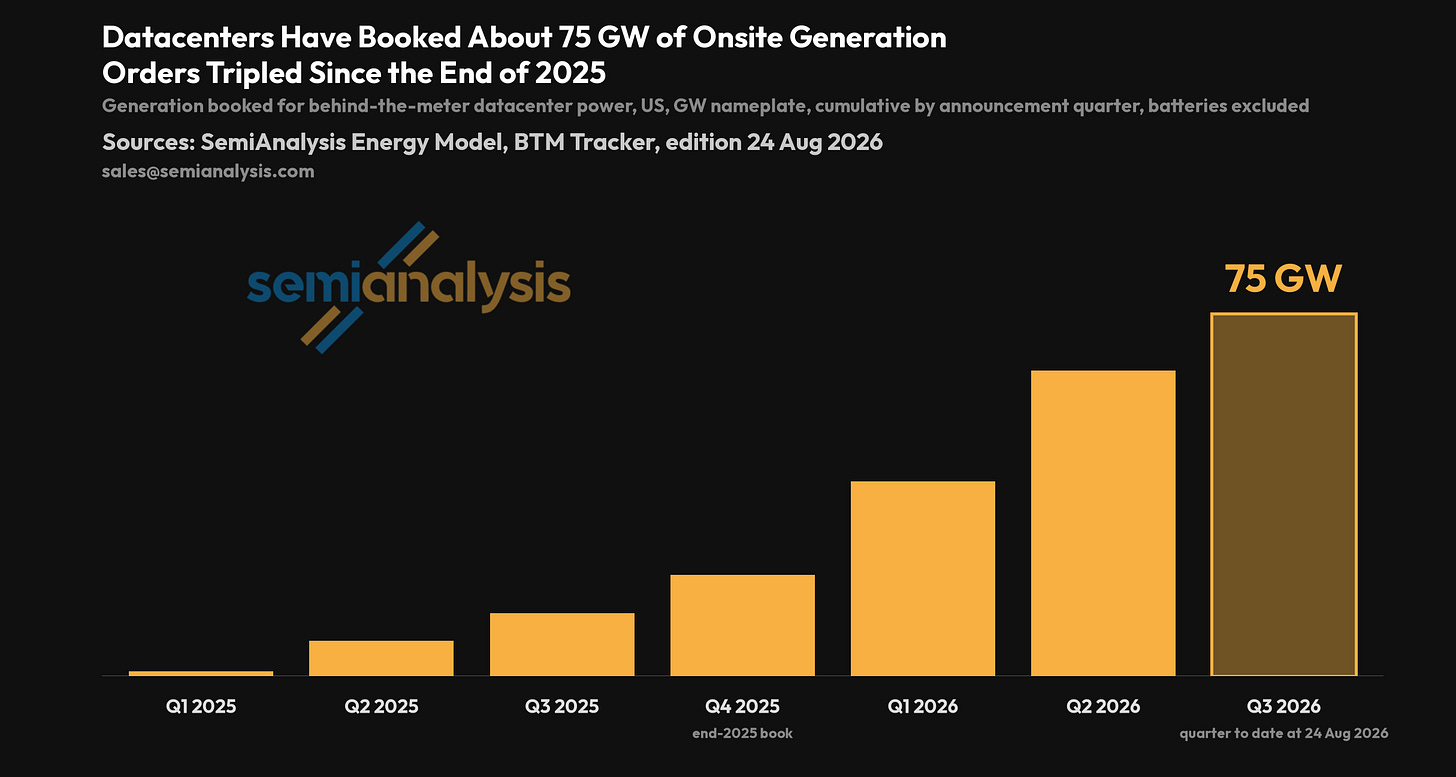
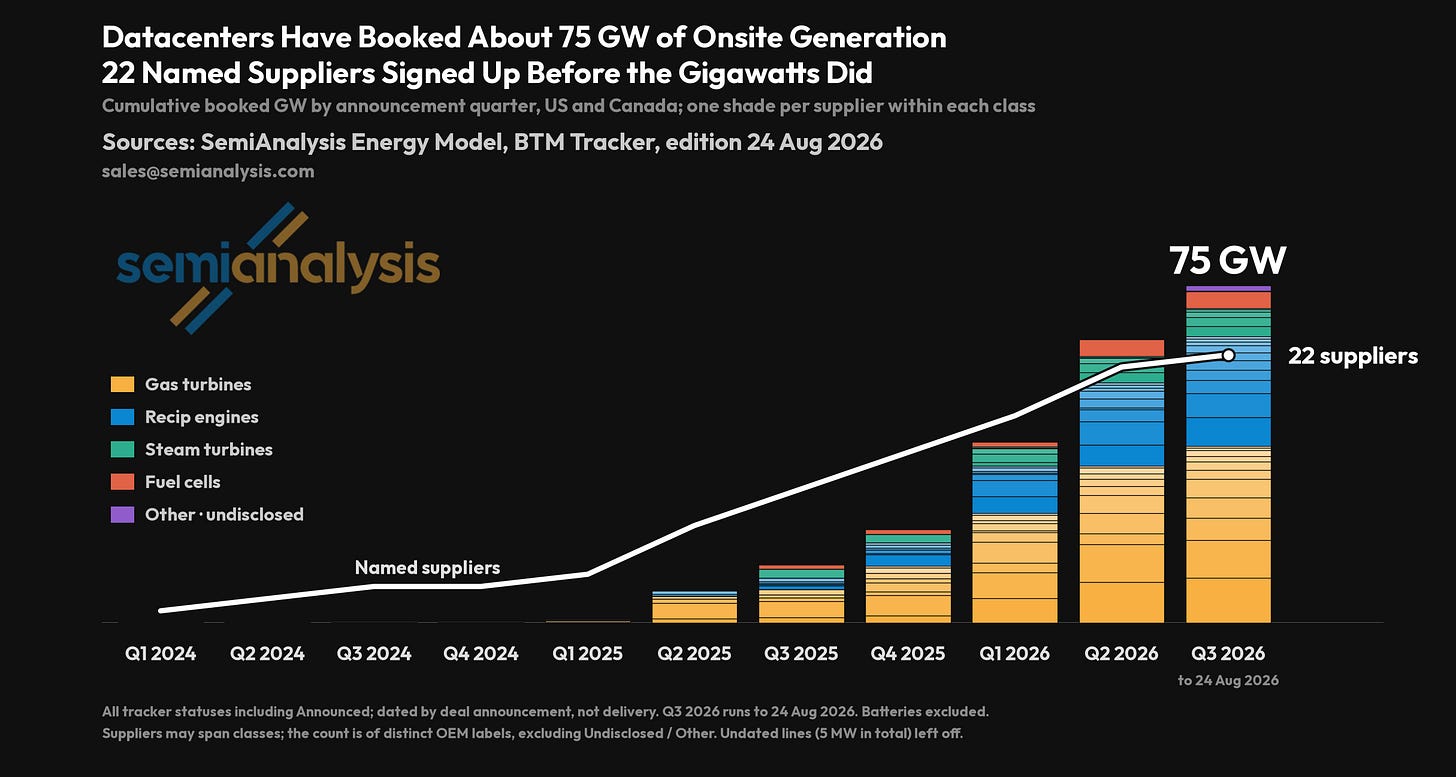
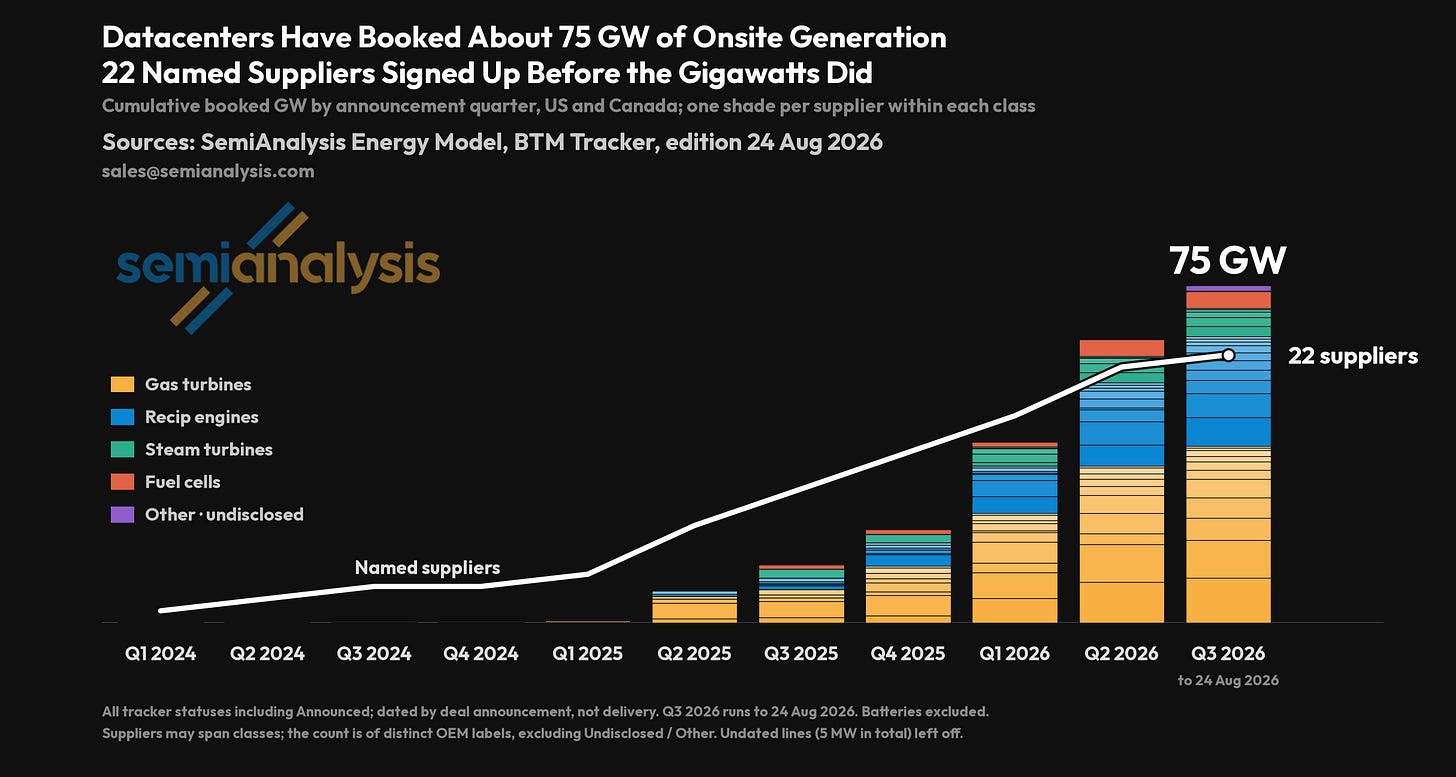
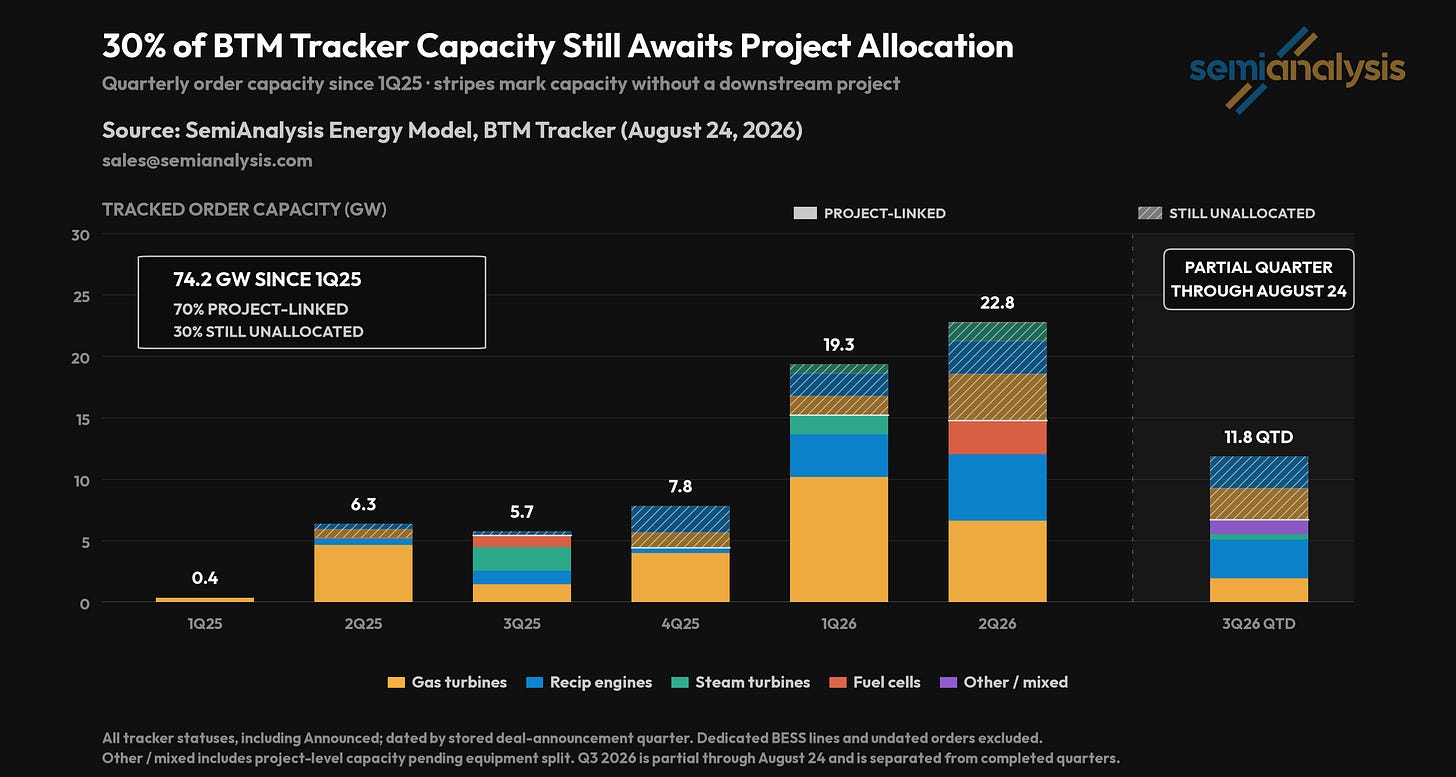
但自那以后,该供应链经历了大规模的加速。我们的能源模型目前追踪到供应链中仅服务于表后 AI 算力的确定且具约束力的订单已达 75GW,其中仅 2026 年第二季度就订购了约 20GW。最初只是 Elon Musk 的一项实验,如今已成为每一家 AI 实验室和超大规模云厂商的主流做法。需要说明的是,这一数据并不包含许多其他分析师纳入统计的数百吉瓦的投机性、无实质依据的公告——我们只专注于追踪专门服务表后 AI 算力的 OEM 所收到的、以项目为单位核实的约束性订单。
Sources: SemiAnalysis Energy Model ; sales@semianalysis.com
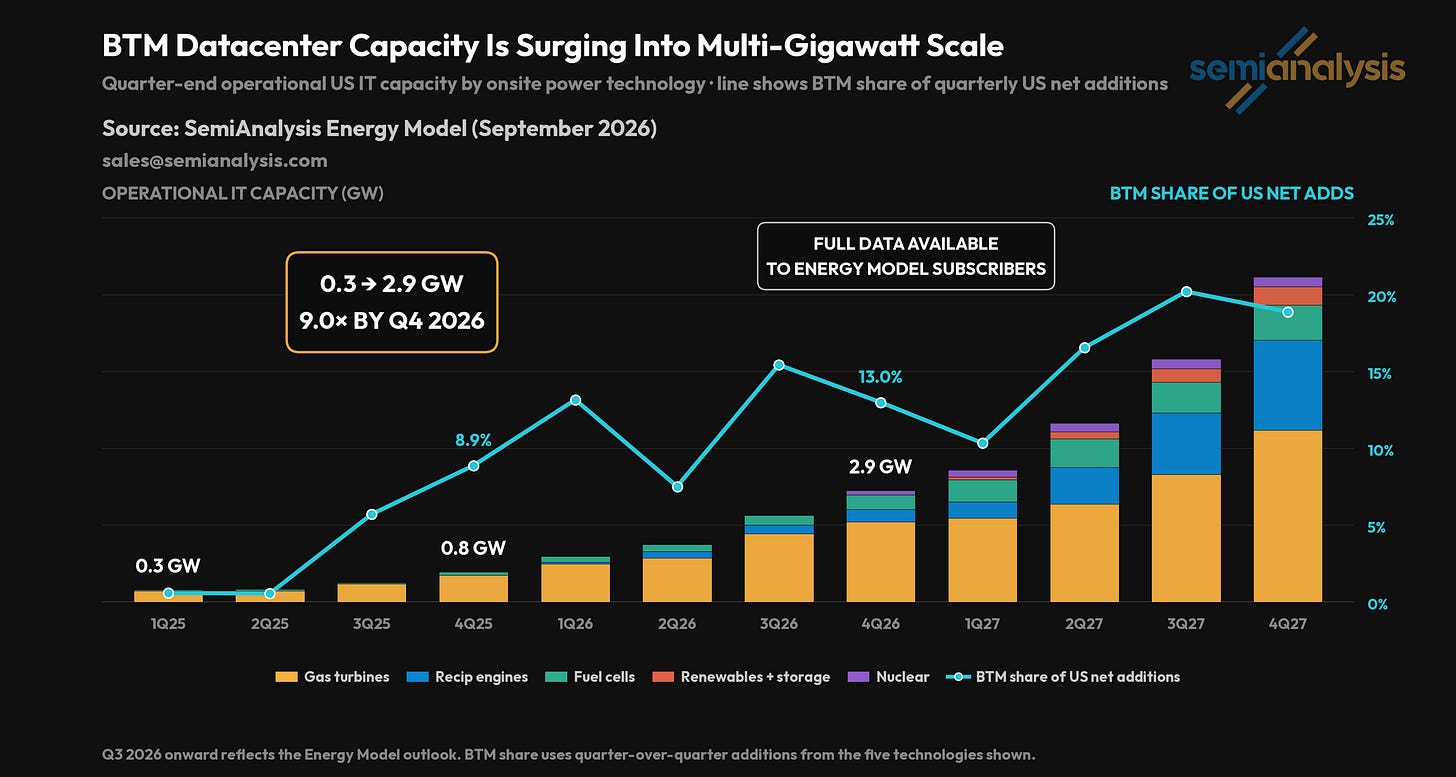
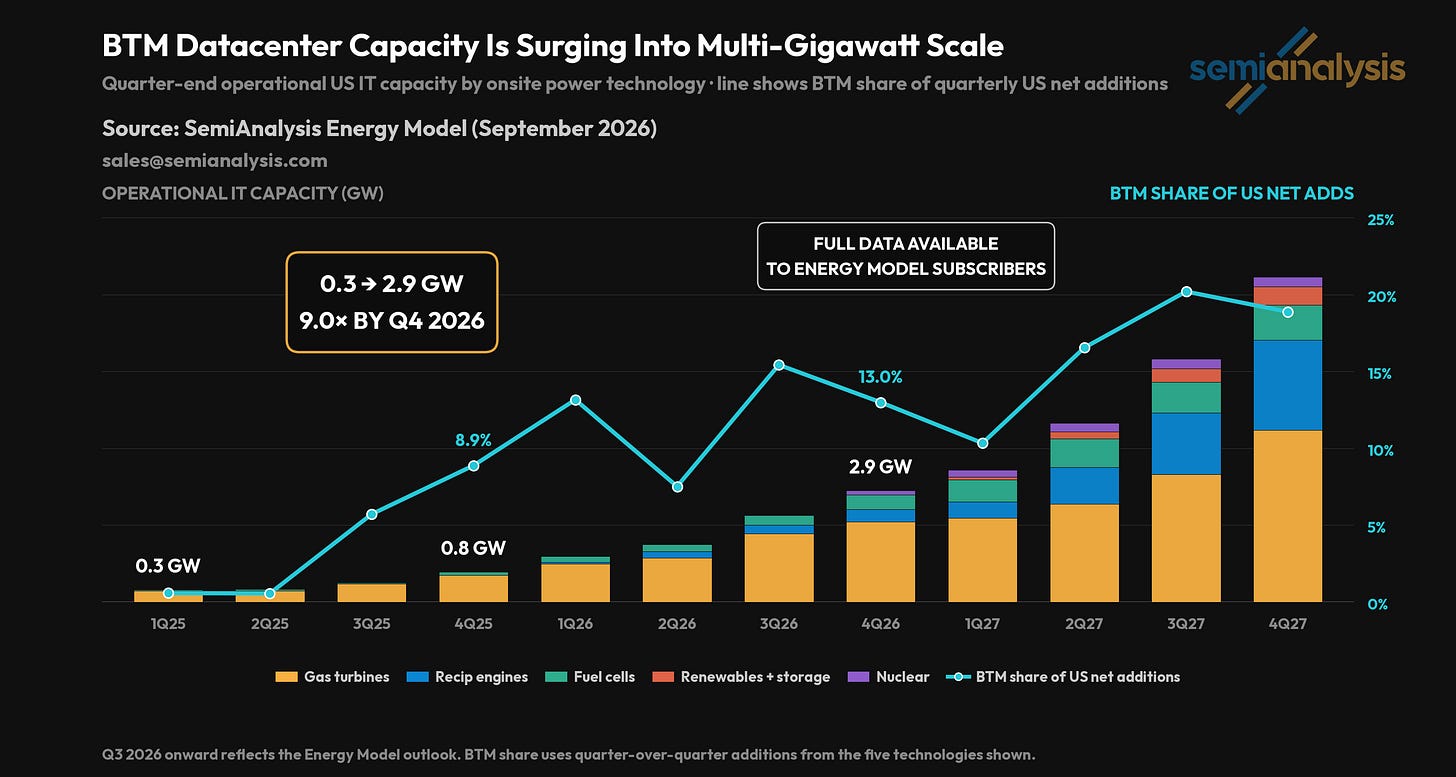
从确定设备订单到项目交付,这条路仍然漫长且充满挑战。其中存在相当大的执行风险,这正是本报告要重点讨论的内容。但这个行业的经验比你想像的更丰富:到今年年底,美国约 3GW 的在运数据中心 IT 容量将由表后方式供电,而且这一数字将连续多年保持三位数的增长。正如我们在《别再说 2026 年美国数据中心容量有一半被取消》一文中深入阐述的那样,我们的能源和数据中心模型已经把所有潜在的延期因素考虑在内。
Source: SemiAnalysis Energy Model , sales@semianalysis.com
一些由领先 AI 实验室和超大规模云厂商开发的最具战略意义的项目正依赖于表后供电,支撑着未来数千亿美元的营收。其采用范围从未如此广泛。举几个例子:
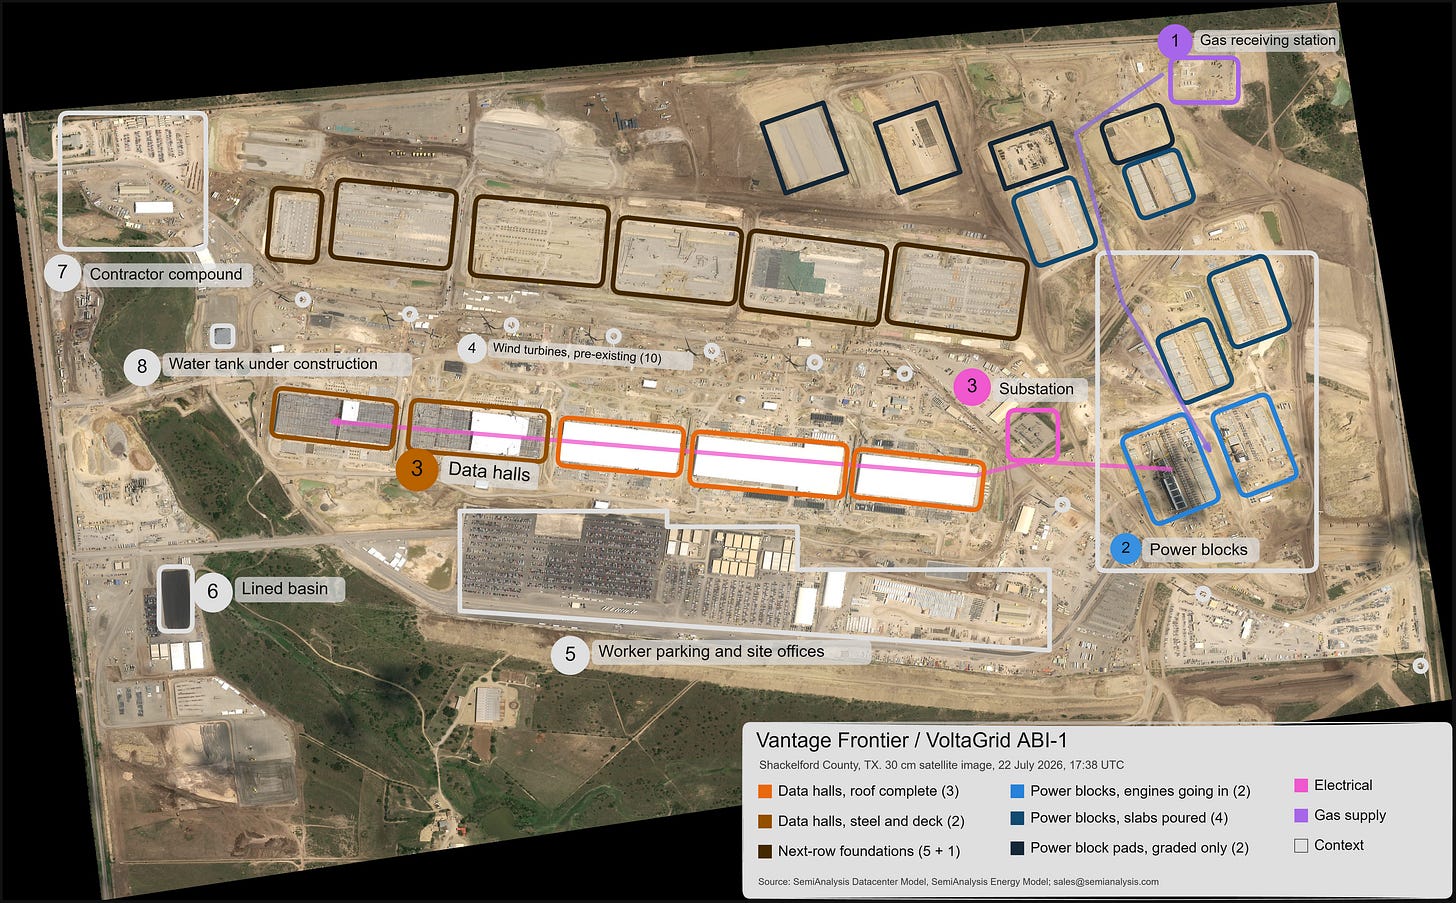
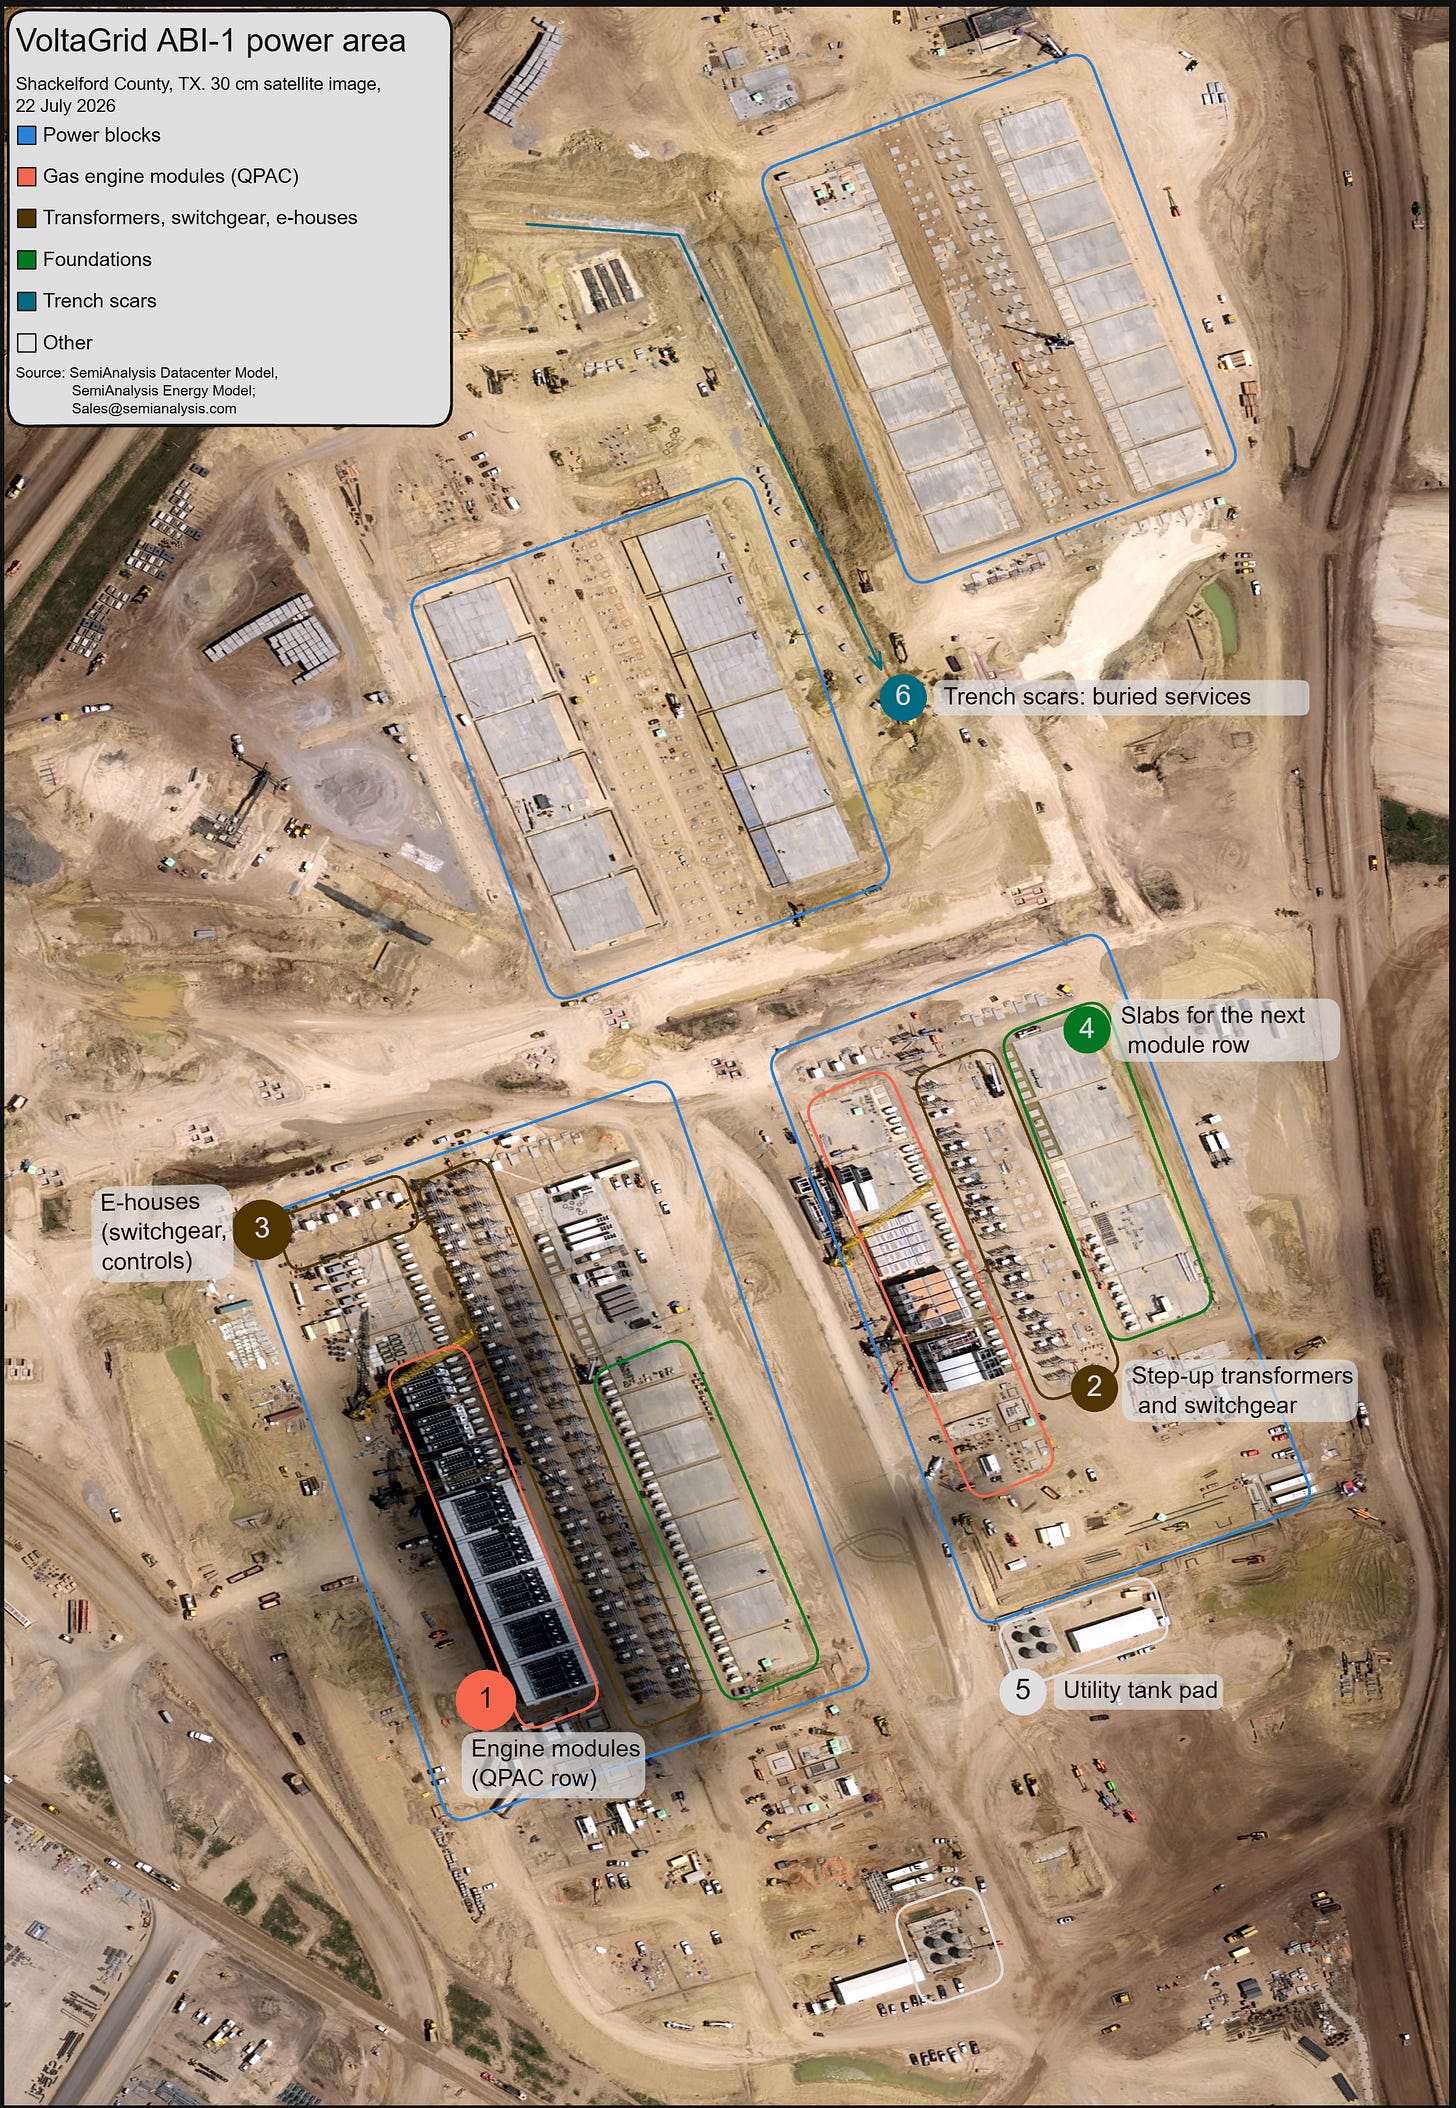
2026 年年初至今,Microsoft 已签约超过 5GW 的表后(behind-the-meter)铭牌容量,其中 2.7GW 来自与 Joulent 和 Chevron 的合作,另外超过 2GW 来自与 Crusoe 等公司签订的交钥匙数据中心租约。这 5GW 涵盖了多种不同类型的电力设备;完整明细可向我们 Energy Model 的订阅用户提供。 Google 历来最不愿意采用现场燃气发电,但目前正在 Armstrong County 的一个旗舰园区部署 930MW 的离网航空衍生型(aeroderivative)燃气轮机。此外,这家搜索巨头还将在 Wyoming 部署 900MW 的 Bloom Energy 燃料电池——正如我们在 2026 年 2 月所指出的,这对 Bloom Energy 是一个重大利好。这些设备将与超过 1GW 的 Mitsubishi J 级燃气轮机配套使用。 Anthropic 和 Meta 都已与 Enchanted Rock 签订了 300-500MW 的协议。Enchanted Rock 是一家 0.5MW 发电机组的供应商,其产品基于一台 21.9 升 V12 燃气发动机构建。另外,Anthropic 位于 Texas、由 Google 提供支持的旗舰园区也将部署超过 1.5GW 的离网发电设施;Anthropic 各数据中心的完整明细可向我们 Datacenter Model 的订阅用户提供。 OpenAI 即将开始在其位于 Texas Shackelford County 的旗舰离网园区投入运营,该园区 IT 容量为 1.4GW,使用超过五百台 4.25MW 的 Jenbacher J624 发动机。我们在下方展示了该园区的一部分。加上其位于 New Mexico 的 1.3GW IT 园区,这代表 OpenAI 依托表后电力与 Oracle 签订了超过 1500 亿美元的合同支出。 Sources: SemiAnalysis Datacenter Model ; SemiAnalysis Energy Model ; Sales@semianalysis.com
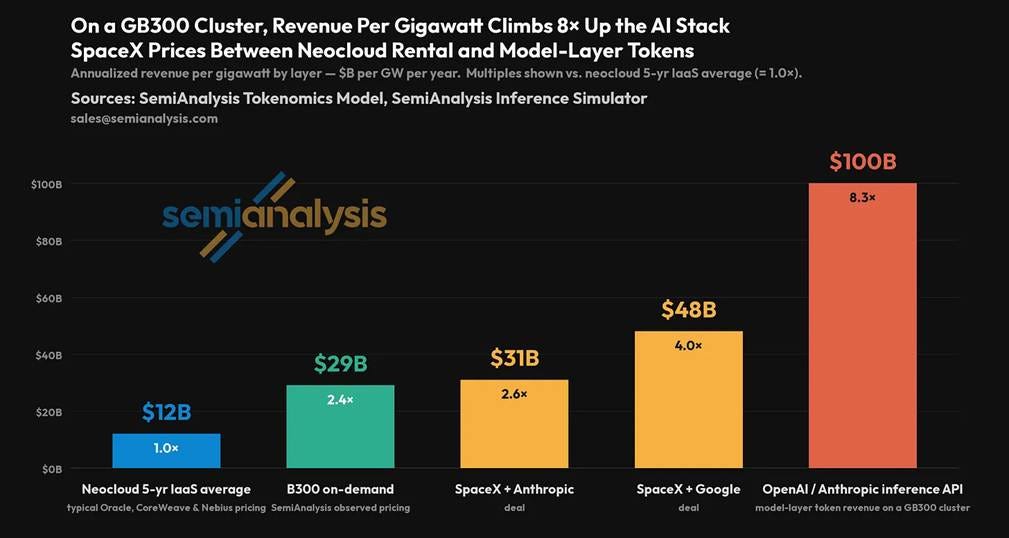
为什么会发生这种情况?为什么许多能源专家错得如此离谱?关键在于理解 AI 经济学。我们在许多其他文章以及 Tokenomics Model 中对此做过深入探讨。简单回顾一下:兆瓦对终端用户的价值正在飞速飙升。一座支撑 1GW 独立(孤岛式)IT 数据中心的电厂通常耗资约 50 亿美元。而在当前环境下,推理 API 的收入可达每 GW 每年 1000 亿美元,毛利率超过 90%。在这种情况下,为了更快部署而多付一倍的钱、或接受 30% 的效率损失,就成了理所当然的选择。换句话说,Anthropic 及其同行只需 20 天的推理收入就能收回一座电厂的全部价值。正如我们六个月前所讨论的,AI 基础设施栈中的大部分价值正在向前沿模型开发者转移。
电网根本跟不上需求的增长。新建发电设施往往需要五年以上,而在需求侧,将一个数据中心接入电网也需要数年时间。更多内容请阅读我们关于美国电网约束的文章。
Sources: SemiAnalysis Tokenomics Model ; SemiAnalysis Inference Simulator ; sales@semianalysis.com
这样的市场环境对于表后(Behind-the-Meter)电力克服上述限制极为有利。但这些数据中心自建电力解决方案正日益与并网同类方案分道扬镳。正如一年前预测的那样,赢家不仅仅是 GEV 和 Siemens Energy 这样的行业老牌企业。最大的受益者其实是数十家往复式发动机供应商,它们提供形态各异、单机功率从 0.5MW 到 20MW 不等的解决方案,并已实现规模化应用。一年前,我们统计到有 12 家不同的制造商获得了数百兆瓦级的数据中心离网订单;如今这一数字已达 22 家,而且还将继续增长。我们的能源模型(Energy Model)按季度追踪超过 30 家 OEM 的产能、订单、交付情况和供货能力。
Sources: SemiAnalysis Energy Model ; sales@semianalysis.com
好的一面是创新不断涌现,但另一面则是行业日益迫近的执行挑战。许多事情从未在这种规模和速度下尝试过,裂缝已开始显现。审批延迟已迫使一些备受瞩目的项目紧急转向污染更低的替代方案(Bloom 燃料电池),例如 Oracle 的 Project Jupiter 和 Nebius 新泽西项目。管道输送的延误也影响了 Oracle 1.3GW IT 负载的 Project Jupiter(这一点我们的能源模型早在 2026 年 5 月,远在媒体报道之前就已指出)。关于可靠性问题的市场传言越来越频繁。劳动力短缺日趋严重。设计和高可用性方面的考量颇具挑战性,拖慢了一些 FID(最终投资决策)的进程。由于与失败项目绑定的确定订单出现,一个燃气轮机二手市场开始形成。
在今天的报告中,我们深入探讨“数据中心微电网”的世界。我们将分析 BTM 建设面临的挑战与质疑,并看看这一模式究竟是如何落地的。
“表后”究竟是什么:详述数据中心与电网的各种关系,从主力电源到备用电源;以及什么情况下只能算作伪微电网。如何定义表后电力? 项目的成败之道:我们梳理 BTM 项目的六大关键阶段与挑战:合同与可融资性、审批、燃料供应、设备采购、劳动力,以及无电网连接下的运行物理特性。我们从融资壁垒讲起——开发商越来越常陷入“先有鸡还是先有蛋”的困境,以及新型“BTM 公用事业公司”的崛起。 未来走向:并网还是不并网?当电网电力最终到位时,这些电厂将何去何从:向电网售电、继续作为主力电源、转为备用,还是整体迁往他处。与此同时,为满足当下需求而拼命扩张的订单簿和产能又将面临什么。我们还将给出关于 BTM 在德州(Texas)影响的分析。 近几个月来,我们为 Energy Model 客户发布了一系列重要研究,内容包括:设备领域的赢家与输家(燃气轮机、往复式发动机、燃料电池)、承包商(如 AGX)、BoP 设备(如中压 UPS 系统),以及新的 LVRT 法规可能对某些大型工业企业造成的负面影响。在本报告的付费内容部分,我们为 Substack 订阅者精选了其中一部分研究成果。
会议预告:9 月,SemiAnalysis 的 Energy Model 团队成员将参加以下会议——9 月 14 日至 17 日在曼谷举行的 Gastech;9 月 21 日至 23 日在达拉斯举行的 Data Center World Power;9 月 28 日至 30 日分别在拉斯维加斯举行的 Yotta 和在奥斯汀举行的 Gulf Coast Power Association。欢迎发送邮件至 energy@semianalysis.com,一起聊聊电力!
感谢 Celsius Industries 的 Michele Tarawneh 为本报告提供的宝贵意见!
究竟什么是“BTM”?
电表是一种计量电力的设备,通常安装在项目线路与电网线路的连接点处。该点电网一侧的一切设施——变电站、输电铁塔、发电厂——都属于“表前”(front of the meter);而项目一侧的一切设施——开关柜、电池以及现场发电机——则属于“表后”(behind the meter)。
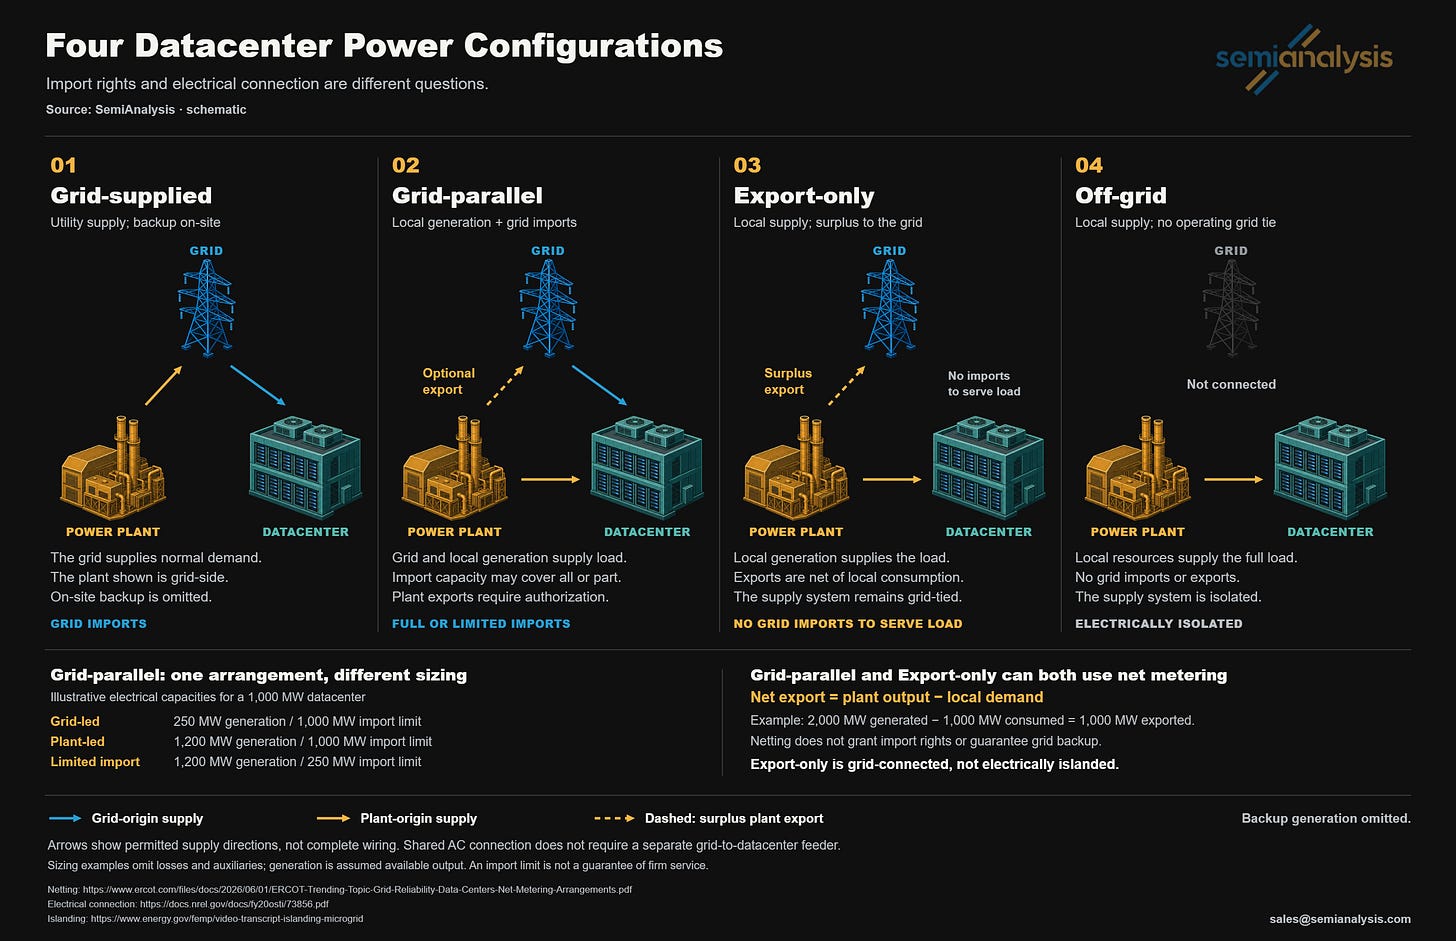
此外还有一些特定术语,但在实际使用中它们经常被混用:“表后”(behind-the-meter)、“离网”(off-grid)、“孤岛运行”(islanded)、“同址部署”(co-located)以及“微电网”(micro-grid)。这种混用令人困扰,也常常引发关于定义的争议。不过,我们可以从并网方式的角度来理解这些概念:
Source: SemiAnalysis
电网供电:由电网为数据中心供电,本地发电仅作备用。发电厂向公共电网供电,再由电网供给数据中心。 电网并行:本地发电和电网受电均可为数据中心供电。是否允许外送取决于相应的权利和并网条件。数据中心、其本地发电以及获准的电网受电规模之间的相对比例可能差异很大。ERCOT 的「受电受限专用网络」(Withdrawal-Limited Private Use Network,WLPUN)框架明确支持利用现场发电来降低大型负荷所需的输电容量。可以考虑三种典型配置,每种配置均服务于一个 1,000 MW 的数据中心:电网主导:250 MW 本地发电,1,000 MW 受电上限。本地发电抵消部分电网用电量;在数据中心满负荷、本地发电满发 250 MW 时,剩余 750 MW 需从电网受电。电厂主导、全额受电并网:1,200 MW 本地发电,1,000 MW 受电上限。电厂可覆盖正常需求,同时受电上限足以承载整个数据中心的负荷。电厂主导、受限受电并网:1,200 MW 本地发电,250 MW 受电上限。在满负荷时,至少 750 MW 必须来自本地资源。若本地发电全部丧失,将需要替代电源或至少削减 750 MW 的负荷。 数据中心、其本地发电以及获准的电网受电规模之间的相对比例可能差异很大。ERCOT 的「受电受限专用网络」(Withdrawal-Limited Private Use Network,WLPUN)框架明确支持利用现场发电来降低大型负荷所需的输电容量。 可以考虑三种典型配置,每种配置均服务于一个 1,000 MW 的数据中心:电网主导:250 MW 本地发电,1,000 MW 受电上限。本地发电抵消部分电网用电量;在数据中心满负荷、本地发电满发 250 MW 时,剩余 750 MW 需从电网受电。电厂主导、全额受电并网:1,200 MW 本地发电,1,000 MW 受电上限。电厂可覆盖正常需求,同时受电上限足以承载整个数据中心的负荷。电厂主导、受限受电并网:1,200 MW 本地发电,250 MW 受电上限。在满负荷时,至少 750 MW 必须来自本地资源。若本地发电全部丧失,将需要替代电源或至少削减 750 MW 的负荷。 电网主导:250 MW 本地发电,1,000 MW 受电上限。本地发电抵消部分电网用电量;在数据中心满负荷、本地发电满发 250 MW 时,剩余 750 MW 需从电网受电。 电厂主导、全额受电并网:1,200 MW 本地发电,1,000 MW 受电上限。电厂可覆盖正常需求,同时受电上限足以承载整个数据中心的负荷。 电厂主导、受限受电并网:1,200 MW 本地发电,250 MW 受电上限。在满负荷时,至少 750 MW 必须来自本地资源。若本地发电全部丧失,将需要替代电源或至少削减 750 MW 的负荷。 仅外送(Export-only):由本地发电为数据中心供电;电网连接允许外送,但不允许受电来供给负荷。 离网(Off-grid):由本地发电为数据中心供电,不接入运行中的电网连接。 净计量
在本文语境下,净计量是指在相关的电网侧计量或结算边界上,将数据中心的用电量与相关发电量相互抵扣。ERCOT 将其描述为减少用户从电网计量的用电量;这不一定就是零售层面的屋顶光伏那种安排,即在一个计费周期内用富余上网电量抵扣用电量。
Freestone 就是一个例子:ERCOT 报告称,PUCT 于 2026 年 5 月批准了 Freestone County 一座 1,099 MW 燃气电厂与一座 760 MW 数据中心之间的合作安排。
为什么“仅上网输出”并不等于“离网”
数据中心并不需要一条独立的电网馈线来保持电气连接。如果其供电回路接入电厂的并网交流系统,那么它就是通过该电厂与电网相连的。即使该场站在净输出电力,它仍然参与互联系统的频率动态和共享惯量响应。取决于电网运营水平的高低,这种安排对数据中心可能是有利的,能带来更好的电力可靠性和电能质量。
存量发电带来了一个监管上的区分
监管机构还可以区分新建电源与此前向电网供电的存量电厂。德克萨斯州公用事业法典第 39.169 条“大型负荷用户与存量发电资源的同址布置”适用于某些涉及在 2025 年 9 月 1 日前注册为独立发电资源的在运设施的净计量安排。该条款要求通知 ERCOT 并接受 PUCT 审查,同时设有豁免和视为批准的条款。
将存量出力转移给新负荷可能会减少可供更广大电网使用的电力。ERCOT 表示,2026 年 5 月前获批的两个净计量安排要求数据中心降低用电量或切换到备用电源,并要求电厂在收到 ERCOT 指令后 30 分钟内将其全部出力回馈电网。
运行状态与部署方式:孤岛运行、桥接供电、电网作为备用
“孤岛化”是一种运行状态:一个并网的数据中心断开断路器,改用自身的发电设施运行。与之相关但又有区别的是,美国能源部将“微电网”定义为“在明确定义的电气边界内,一组相互连接的负荷和分布式能源资源,相对于电网作为一个单一的可控实体运行”。其电网部署办公室还补充说,微电网“可以在并网模式或孤岛模式下运行,包括完全离网的应用”。在本文中,“可孤岛化微电网”指能够解列的并网场站;“离网微电网”指完全没有电网连接的场站。许多表后(BTM)项目在使用这个词时比较宽泛,或许是因为这样可以避免说出“燃气”二字。
在实践中,这种情况会随时间发生很大变化。许多 BTM 项目会规划并网,把 BTM 当作一座“桥梁”——一旦公用事业公司完成并网接入,发电机组就可以转为备用角色。我们在 Onsite Gas Deep Dive 中深入描述过这一方式,它是最主流的做法,因为电力系统在成本和可靠性上都受益于显著的规模经济。xAI 位于 Memphis 的 Colossus 1 就走的是这条路。
另一些项目则规划将并网作为“备份”,也就是作为一种新的能源资源,帮助提升预期正常运行时间。我们看到有项目在完全孤岛模式下规划 2 到 3 个“9”的预期正常运行时间,并在并网后再增加一个“9”。关于未来几年将有多少 BTM 电厂实现并网,我们将在付费内容中提供更多分析。
为什么建设 BTM 这么难?
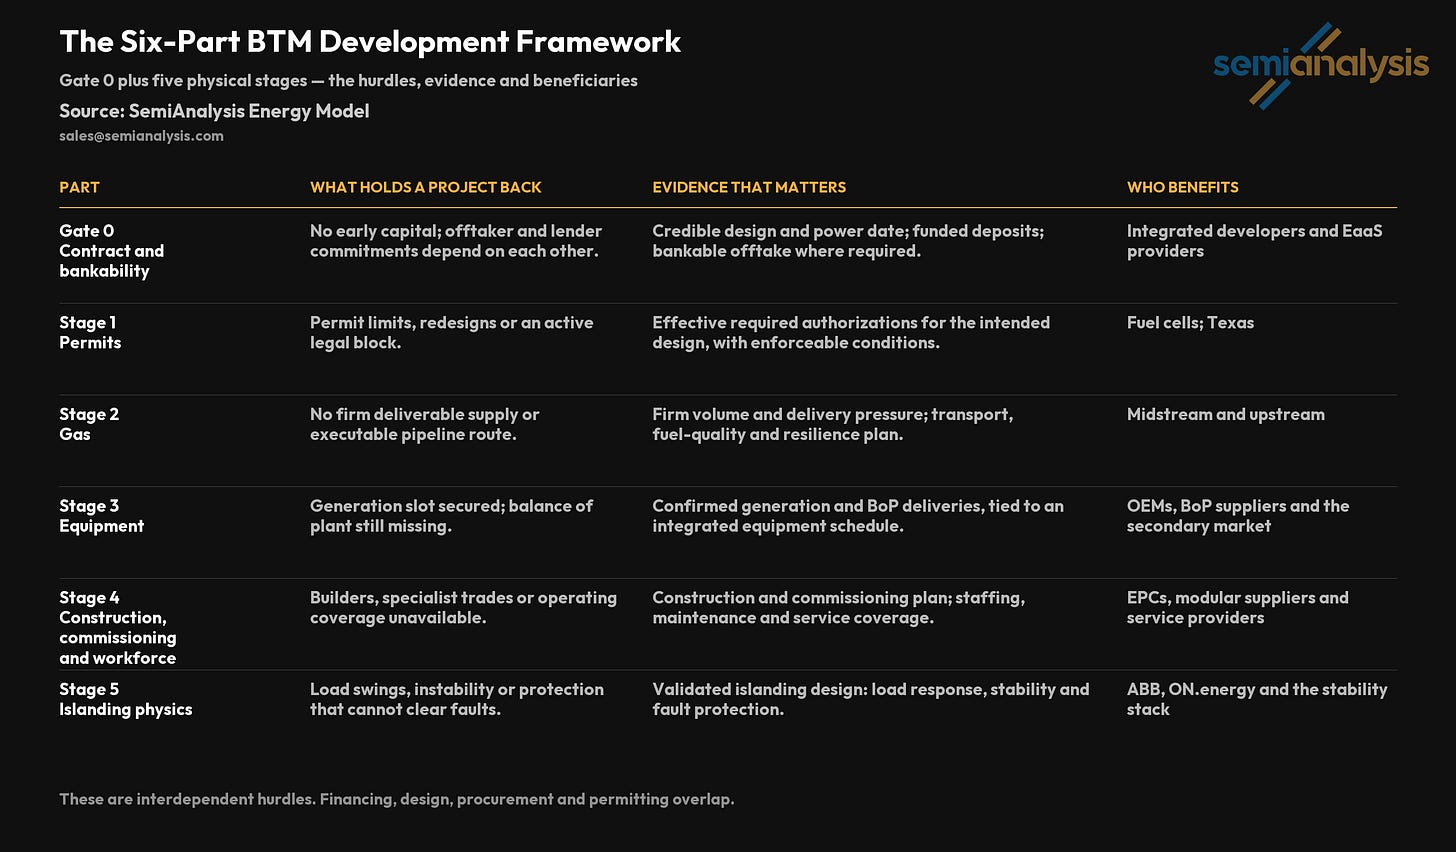
订购一台涡轮机加上附近有条管道,并不等于做成了一个项目。从新闻稿发布到首次发电之间,横亘着六大关键关卡:合同与可融资性、许可审批、燃料、设备、劳动力以及电气物理特性。我们基于许可证层面的追踪显示,已预订的产能在几乎每一个关卡上都会遇到困难。
Source: SemiAnalysis Energy Model ; sales@semianalysis.com
关卡 0:合同与可融资性
下文将讨论 GW 级孤岛数据中心上线所面临的所有物理层面的挑战。但在此之前,还有一个可能更大的挑战:资金层面。传统上,并网接入的成本非常低廉,无论是互联申请还是信用证,所需的金额都很有限。这就足以开发出可信的场址,哪怕是 GW 级规模,也由此在美国和全球引发了一场疯狂的电力争夺战。用有限的资金(最多几百万美元)就能快速获利。我们在 Onsite Gas Deep Dive 和 US Grid Constraints 系列文章中对此有详细讨论。
孤岛数据中心则截然不同,因为根本没有现成的基础设施可供接入。按每 GW IT 负载约 5B 美元计算,加上设备定金日益昂贵,巨额的前期资本开支会卡住很多项目。
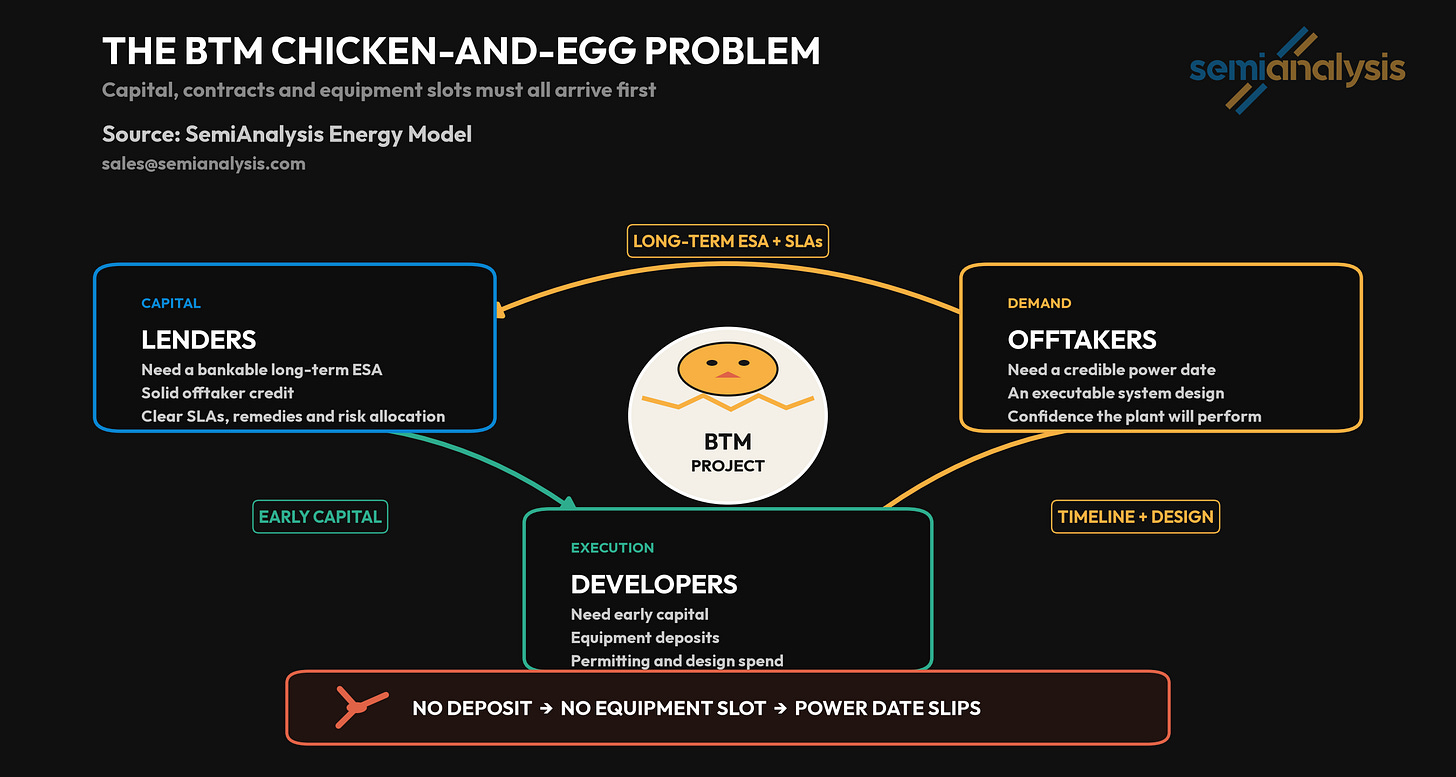
这就引出了经典的 BTM“鸡生蛋、蛋生鸡”问题:贷款方希望签署一份有可靠承购方的长期 ESA(能源服务协议),并有清晰的 SLA 及其他合同条款。承购方希望看到可信的时间表和项目系统设计。开发商则需要早期资金来支付设备定金,以便拿出可信的时间表和设计。而在燃气发电设备供不应求的市场环境下,拿不到这笔资金就意味着时间表不断后延。
Source: SemiAnalysis
早期的成功案例有三种形式:
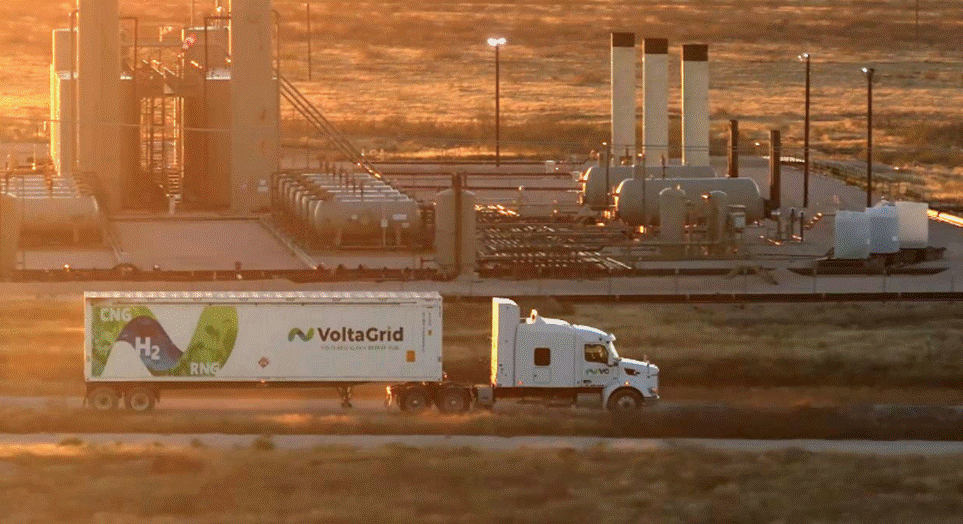
完全垂直整合,Musk 的经典打法:正如我们在 Colossus 2 文章中详细讨论的,xAI 自建电厂供自己使用,将其视为获取算力的最快途径。这很可能是由股权融资支持的。 全范围数据中心开发商:某些开发商将建设和能源都纳入核心能力,在向超大规模云厂商(hyperscaler)出售时,对 BTM(表后)电厂承担全部责任。在成本收益率(Yield on Cost)模型中,他们通常将现场电力计入成本包络中——这往往会使成本突破 2000 万美元/MW 的关口。完整的场地级细节请参见我们的数据中心行业模型。 数据中心+电力合作伙伴模式:数据中心开发商与电力开发商联手向超大规模云厂商出售场地。但云厂商会签署两份独立合同:一份用于数据中心,一份用于电力。Oracle 的某些 Stargate 场地就是基于这类安排建设的。联合销售意味着承购方(offtaker)能获得一套全栈解决方案。但主要缺点是需要与更多方打交道,并且一旦电力或数据中心任一方延期,就面临支付搁浅费用的风险——因为两份合同彼此独立。 对于 BTM 电力而言,所有这些复杂性催生了一种新型服务提供商:能源即服务(Energy-as-a-Service, EaaS)厂商。它们就是新兴的“BTM 公用事业公司”。像 VoltaGrid 这样的公司,在保证容量和正常运行时间承诺的长期合同下,交付的不仅是设备,更是电力。EaaS 可以承担从租赁发电机组、到以“虚拟管道”方式用卡车将压缩天然气运送到现场等各种工作——与此同时,永久电厂和真正的管道则在走许可、建设和调试流程。
VoltaGrid 已被证明是这一趋势的赢家之一,与 Vantage Datacenters 等顶级开发商签下了数吉瓦的订单。Williams、Solaris 等其他公司也在崛起,拿下了大额合同。另外,一些制造商也日益亲自下场,例如 Bloom Energy 和 Enchanted Rock。我们在能源模型中追踪着数百个项目的完整供应链、EPC(工程总承包)、BESS/SynCon(电池储能/同步调相机)等信息。
Source: VoltaGrid
这堵资本之墙是否意味着 BTM 在结构上相比电网处于劣势?过去确实如此,但现在已不再是这样。美国电网的容量约束正在实时显现,具体体现在两个方面:
随着美国电网的可靠容量余量被耗尽,要为一个新吉瓦级数据中心供电,就必须配套同等规模的吉瓦级发电能力。如今的资本需求通常在每吉瓦数十亿美元的量级。便宜的吉瓦级并网接入已不复存在。 大多数公用事业公司出了名的缓慢且不可靠,而且电网的 ESA(能源供应协议)通常不如 BTM 合同那样具有约束力,在延期交付或正常运行时间出问题时也没有那么多违约金条款。这很合理,因为二者在本质上是截然不同的合同。因此,对于执行速度和执行可信度至关重要的吉瓦级项目而言,BTM 正成为越来越有竞争力的选择。 因此,我们认为融资环境对 BTM 越来越有利。此外,数据中心开发商在能源领域越来越成熟,正在组建自己的世界级团队,并越来越多地向购电方提供包括 BTM 电厂在内的完整交钥匙方案。
第一阶段:许可证
州说了算
话虽如此,现在让我们来谈谈物理层面的挑战,首先从许可证说起。我们在《现场供气深度解析》中曾警告过,即使在审批最快的州,为现场发电获取空气许可证也可能需要一年甚至更长时间,而且许可证问题已经导致一些项目延期。在本节中,我们将概述各州审批强度的差异,以及一些开发商如何想出创造性的解决方案来绕过审批障碍。
因此,第一个决定是在哪里提交申请。找到有利的地区至关重要;如果拿不准,可以把地点选在州界附近以对冲风险。Colossus 2 位于田纳西州孟菲斯市的 Tulane Road,距离密西西比州界以北仅几百米。而它的电厂则在州界的另一侧,位于 Southaven 一个前 Duke Energy 场址上,该场址由 xAI 的关联公司于 2025 年 7 月购入。这样一来,空气许可证就从曾为 Colossus 1 燃气轮机发放许可的 Shelby County 转移到了密西西比州。密西西比州允许这些燃气轮机作为“临时”机组在没有任何空气许可证的情况下运行最多 12 个月,并于 2026 年 3 月由其许可证委员会一致批准了一座 41 台燃气轮机、1.2 GW 的电厂,使其永久化。
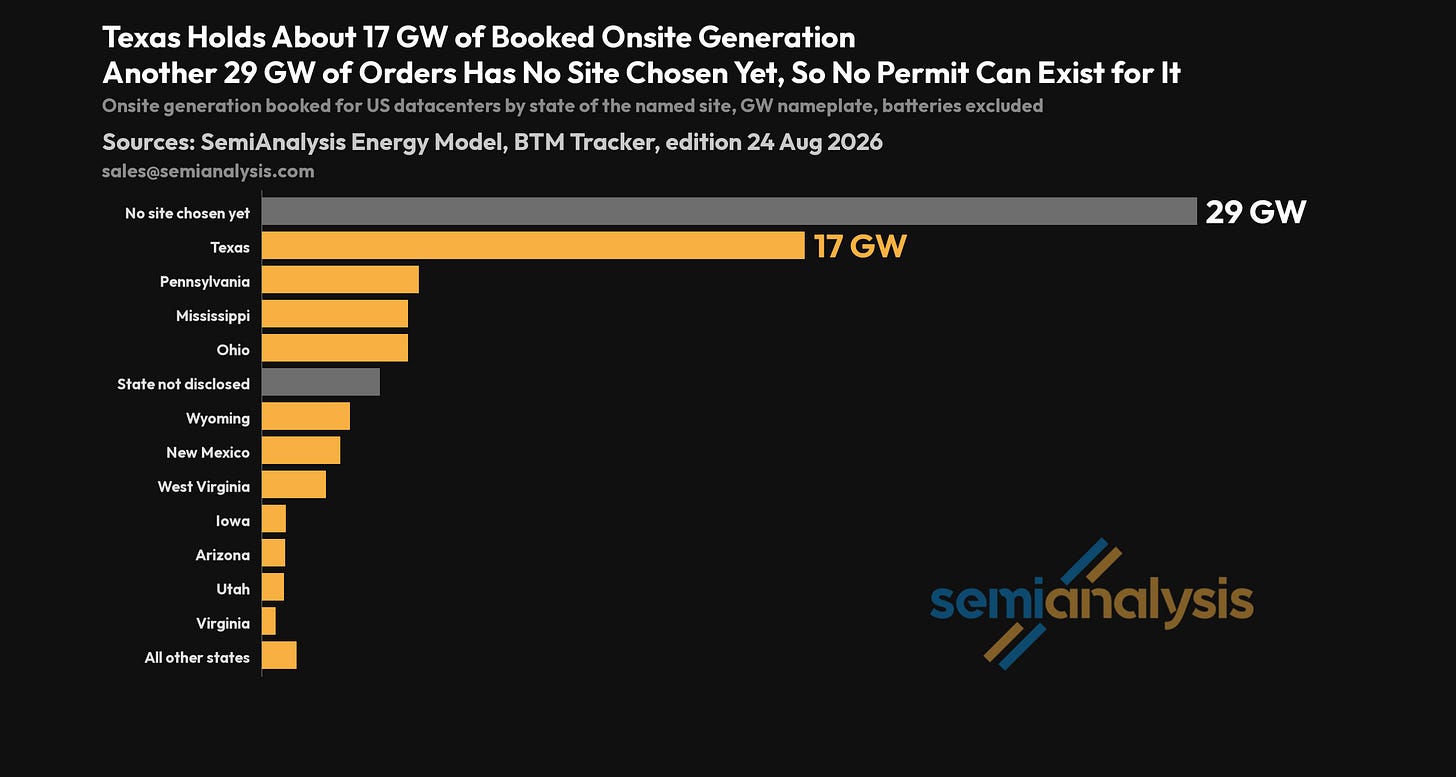
更广泛的启示是,开发商如今选择管辖区的谨慎程度几乎不亚于选择设备。同一座电厂,在一个州可能只需标准化的登记,在另一个州可能需要逐案审批的空气许可证,而在第三个州则可能需要分别获得空气、选址和发电方面的批准。
Sources: SemiAnalysis Energy Model ; Sales@semianalysis.com
如需接收新文章并支持我们的工作,欢迎成为免费或付费订阅者。
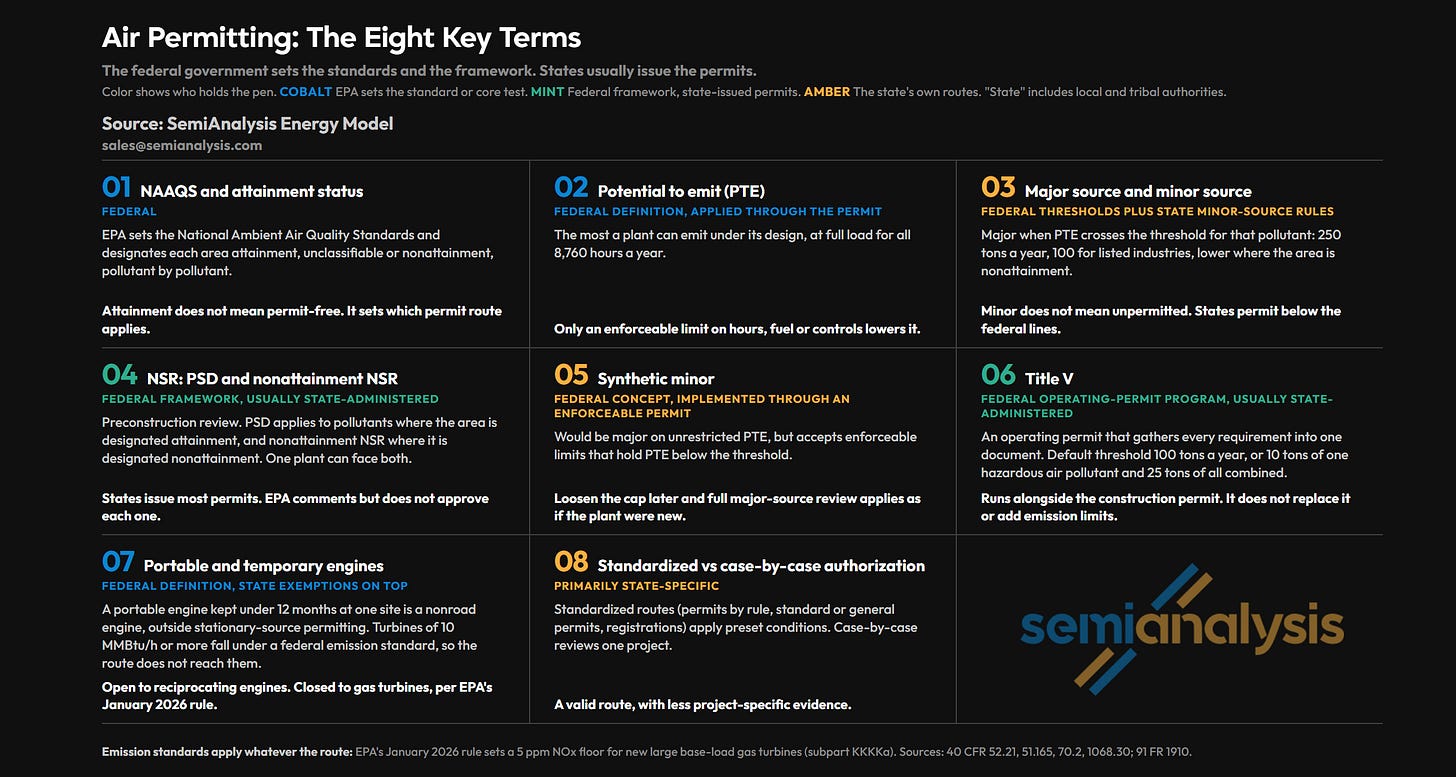
各州之间的这种不对称性,与廉价天然气一样,解释了为什么德克萨斯州即将承载比其他任何州都多的 BTM 机组。州政府决定了流程如何展开,但联邦规则设定了大部分参数。美国环境保护署(EPA)制定核心的空气质量标准、排放定义和主要污染源框架;州和地方当局通常负责执行这些规则、发放许可证,并增设自己的审批路径。
空气许可证阈值如何运作
潜在排放量(PTE)是指工厂全年满负荷运转时会排放的吨数,按每种污染物分别计算。美国所有的空气许可证都要审查 PTE。对于燃气发电机来说,重要的两种污染物是氮氧化物(NOx)和一氧化碳(CO)。联邦层面有两条门槛线适用。任一污染物的 PTE 超过每年 250 吨的工厂,必须经过完整的主要源审查:包括建模、公众参与流程,并且可能使时间线延长数年。PTE 超过 100 吨的工厂还需要获得 Title V 运营许可证,这是联邦监管的第二层。各州还可以在联邦门槛之下自行设定更严格的标准。
层级划分:
作为非道路发动机豁免:在现场停放不足 12 个月的可移动发动机,无需办理固定源许可。仅适用于往复式发动机:任何每小时 1000 万 Btu 及以上的涡轮机都受联邦排放标准约束,EPA 于 2026 年 1 月发布的涡轮机规则也确认了这一点。密西西比州依据州规则豁免了 xAI 的拖车载式 Southaven 涡轮机,该决定正受到联邦法院的质疑;依据为 40 CFR 1068.30。 该路径无需办理固定源许可。仅适用于往复式发动机:任何每小时 1000 万 Btu 及以上的涡轮机都受联邦排放标准约束,EPA 于 2026 年 1 月发布的涡轮机规则也确认了这一点。密西西比州依据州规则豁免了 xAI 的拖车载式 Southaven 涡轮机,该决定正受到联邦法院的质疑;依据为 40 CFR 1068.30。 轻微型新源审查(Minor New Source Review,NSR):PTE 低于所有主要源门槛。需要州或县级建设许可证,由其设定豁免界限以及所需的模拟分析程度。至少 30 天的公众意见征询。若电厂接受对运行小时数或燃料量的可强制执行上限以保持在门槛之下,即成为“合成轻微源”(synthetic minor);日后更改该上限将触发一次完整的重大源审查,如同新建电厂一样;依据为 40 CFR 51.160 至 51.161、40 CFR 52.21(r)(4)。 需要州或县级建设许可证,由其设定豁免界限以及所需的模拟分析程度。至少 30 天的公众意见征询。若电厂接受对运行小时数或燃料量的可强制执行上限以保持在门槛之下,即成为“合成轻微源”(synthetic minor);日后更改该上限将触发一次完整的重大源审查,如同新建电厂一样;依据为 40 CFR 51.160 至 51.161、40 CFR 52.21(r)(4)。 防止显著恶化(Prevention of Significant Deterioration,PSD),即重大源审查:任一污染物的 PTE 达到每年 250 吨。28 个被列名的行业为 100 吨;EPA 将“蒸汽发电厂”解释为涵盖联合循环电厂,而简单循环电厂被视为未列名行业,因此适用 250 吨上限。许可证通常由州颁发。一旦就某一污染物构成重大源,电厂须对所有超过显著水平(NOx 40 吨、CO 100 吨)的污染物采用最佳可行控制技术(Best Available Control Technology),对空气质量影响进行模拟,通常需提供一年的监测数据,并接受至少 30 天的公众意见征询。《清洁空气法》要求在收到完整申请后一年内作出决定(第 165(c) 条);但全国范围内并无实际审批时长的数据;依据为 40 CFR 52.21。 许可证通常由州颁发。一旦就某一污染物构成重大源,电厂须对所有超过显著水平(NOx 40 吨、CO 100 吨)的污染物采用最佳可行控制技术(Best Available Control Technology),对空气质量影响进行模拟,通常需提供一年的监测数据,并接受至少 30 天的公众意见征询。《清洁空气法》要求在收到完整申请后一年内作出决定(第 165(c) 条);但全国范围内并无实际审批时长的数据;依据为 40 CFR 52.21。 未达标区 NSR(Nonattainment NSR):该区域未达到该污染物的联邦空气质量标准。此路径就该污染物取代 PSD;对其余污染物 PSD 仍然适用。限额降至每年 100 吨;随着臭氧未达标区被评定为严重(serious)、重度(severe)或极度(extreme),NOx 和 VOC 的限额进一步降至 50、25 或 10 吨(《清洁空气法》第 182 条)。电厂必须达到最低可达排放率(Lowest Achievable Emission Rate),并向同一区域内的其他排放源购买抵消减排量,比例为每排放 1 吨需抵消 1.1 至 1.5 吨。地理位置决定门槛:达拉斯和休斯敦为 25 吨,芝加哥、盐湖城和拉斯维加斯为 50 吨,弗吉尼亚州北部和凤凰城为 100 吨(EPA Green Book);依据为 40 CFR 51.165。 限额降至每年 100 吨;随着臭氧未达标区被评定为严重(serious)、重度(severe)或极度(extreme),NOx 和 VOC 的限额进一步降至 50、25 或 10 吨(《清洁空气法》第 182 条)。电厂必须达到最低可达排放率(Lowest Achievable Emission Rate),并向同一区域内的其他排放源购买抵消减排量,比例为每排放 1 吨需抵消 1.1 至 1.5 吨。地理位置决定门槛:达拉斯和休斯敦为 25 吨,芝加哥、盐湖城和拉斯维加斯为 50 吨,弗吉尼亚州北部和凤凰城为 100 吨(EPA Green Book);依据为 40 CFR 51.165。 Title V 运营许可证:PTE 达到每年 100 吨或以上,且叠加在适用的建设许可之上。须在投运后 12 个月内申请。该许可证将所有要求汇总为一份可强制执行、有效期为五年的文件。EPA 有 45 天时间提出异议,公众有 60 天时间申请复审。它增加了监测、报告和费用要求,但本身不设定新的排放限值;依据为 40 CFR 70.2。 须在投运后 12 个月内申请。该许可证将所有要求汇总为一份可强制执行、有效期为五年的文件。EPA 有 45 天时间提出异议,公众有 60 天时间申请复审。它增加了监测、报告和费用要求,但本身不设定新的排放限值;依据为 40 CFR 70.2。 三点注意事项。
简单循环电厂的 250 吨线基于监管机构的一贯实践,包括密西西比州给 xAI 颁发的许可,而非 EPA 的书面裁定。 各州在联邦标准线以下的规定各不相同。德州要求所有新建设施都安装控制技术;弗吉尼亚州对 40 吨以上的 NOx 排放一律许可;加州各区的控制触发点是每天 10 磅。 无论许可属于哪个层级,联邦排放标准都适用。2026 年 1 月的规则为运行基荷的新大型燃气轮机设定了 5 ppm 的 NOx 下限,这意味着从第一天起就需要安装选择性催化还原(SCR)装置。 Sources: SemiAnalysis Energy Model ; Sales@semianalysis.com
在园区级规模下,很小的排放速率也会累积成庞大的年度总量。按照 0.10g/kWh 的示例受控 NOx 排放速率计算,250MW × 8,760 小时每年约产生 241 美制短吨;同样的计算在约 259MW 时达到 250 吨。实际答案取决于设备的受控排放量、适用的门槛标准,以及监管机构将哪些机组合并视为同一排放源。
这使得开发商不得不同时在电厂规模和运营方案两方面下功夫。在项目和法规允许的情况下,可以采用分阶段审批的方式,让首批机组先行并网,同时推进更大规模建设的审批。但运行小时数和排放限制必须经得起实际运营计划的检验,并且具有可执行性。监管机构需要一个可信的方案,说明整个园区将如何运行。
Project Jupiter:宏图大计
如果英国电视界传奇人物、建筑评论家 Kevin McCloud 看到 Oracle 的 Project Jupiter,恐怕要挑起眉毛了——这个项目展示了审批程序如何迫使整座设施以惊人的速度重新设计。
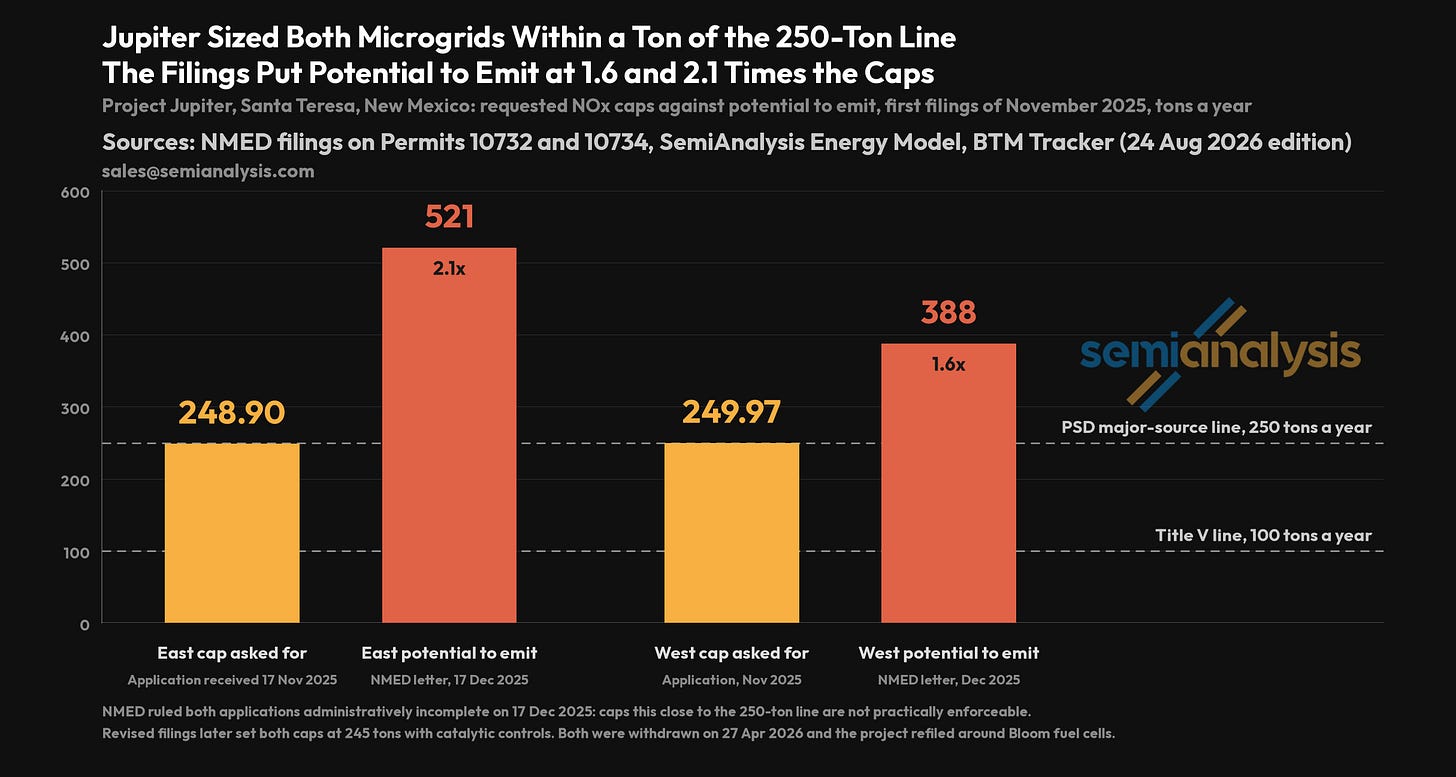
原始申请于 2025 年 11 月 17 日提交,分为东、西两个独立的微电网,每个的规模都恰好控制在联邦 250 吨主要源标准线以下。西侧申请提出安装 34 台 GE TM2500 和 20 台 Mitsubishi FT8 机组(共 54 台燃气轮机,约 1,677 MW),东侧微电网的规模更大。其策略是以“合成的次要源”(synthetic minor)方式运营:先安装排放能力远超主要源门槛的设备,再接受运行限制,使许可排放量恰好低于该门槛。东侧微电网申报的 NOx 潜在排放量为每年 521 吨,申请的排放上限为 248.90 吨——比标准线低 1.1 吨。
Sources: SemiAnalysis Energy Model ; sales@semianalysis.com
新墨西哥州环境部认定,如此贴近门槛的限制在实际上不具备可执行性。申请方为此将两项上限均下调至 245 吨,环境部随后裁定两份申请材料完备,并公布了签发意向。但随后收到了约 7,155 条公众意见,州环境部长同意举行听证会。2026 年 4 月 27 日,也就是申请方宣布燃料电池重新设计的当天,两份申请被同时撤回。
项目随后放弃了燃气轮机方案,并于 4 月围绕 Bloom Energy 的固体氧化物燃料电池重新提交申请。修订后的方案将 NOx 年排放量目标定在约 37 吨,比原来的燃气轮机配置低约 92%。
技术方案的变更并未让许可问题消失。2026 年 8 月 23 日,新墨西哥州最高法院中止了行政许可审批程序,直到另行下令为止。这一中止只是暂停了流程,并未对申请的实体问题作出裁决。9 月 1 日,大法官们一致驳回了开发商要求解除(哪怕是临时解除)中止的请求。监管机构的决定截止日期是 2026 年 11 月 23 日。
燃料电池这条“逃生通道”
燃料电池为许可流程中最棘手的部分提供了一条逃生通道,但并不能绕开许可流程本身。
该技术通过电化学反应而非明火燃烧来发电,通常产生的 NOx 和其他常规污染物远少于同等规模的燃气轮机或往复式发动机机组。视场址和配置而定,燃料电池可以让项目保持在 PSD 主要污染源门槛之下,从而走标准化许可或次要污染源路径。它们仍然需要许可,也仍会产生 CO₂ 和少量其他污染物,但优势在于监管负担更轻,而非零排放。
AEP Ohio 在 AWS 位于俄亥俄州 Hilliard 的场址上安装的 72.9MW Bloom 燃料电池系统,展示了燃料电池许可过程中的波折:该项目保持在门槛以下,避免了触发主要污染源路径,但仍需要俄亥俄州 EPA 的空气许可和单独的州选址批准。而且该空气许可已于 2025 年 11 月被 Hilliard 市提起上诉。
Nebius 在其首个美国 BTM 部署中也做了同样的技术取舍:根据一份为期 10 年的供电协议,用 328MW 的 Bloom 燃料电池取代了原计划的燃烧式发电。该公司将部署速度更快和许可负担更轻作为这一转变的优势。
燃料电池可以让项目更快地通过许可矩阵,但也可能让投机性项目更容易“装点门面”。在我们发现的一份得克萨斯州申请文件中,一个拟建的 560MW Bloom 燃料电池电厂缴纳了 900 美元的标准许可费,从 2025 年 12 月 19 日收到申请到 2026 年 1 月 14 日获得批准。TCEQ 的结论是该设施既不属于 PSD 意义上的主要污染源,也不属于 Title V 意义上的主要污染源。
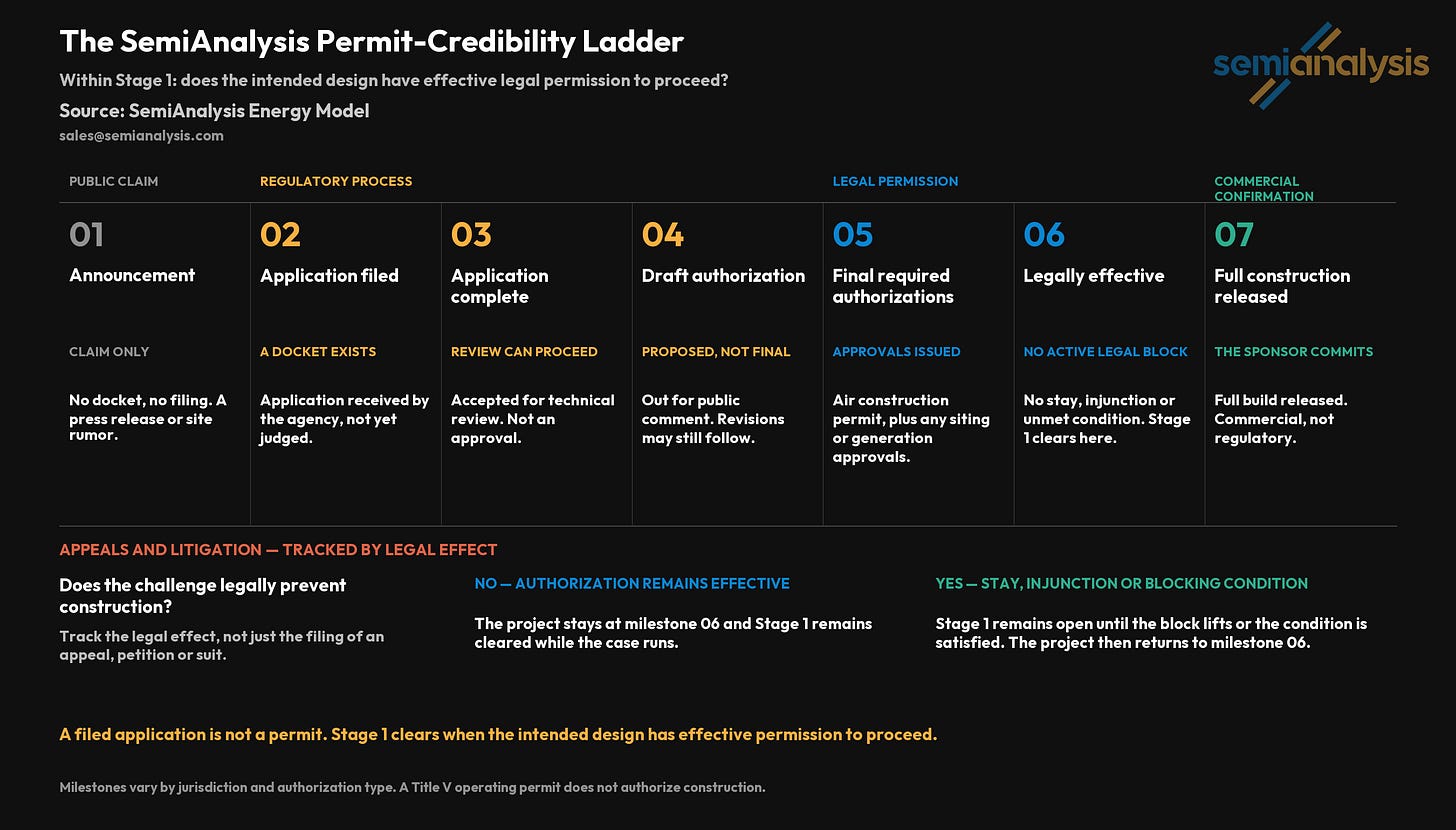
标准许可只是确认拟建设备配置符合一份预先写好的排放框架,它并不能证明该数据中心已有签约租户、融资、已采购的设备、确定的燃气供应或开工通知。这就是为什么我们不把“已获许可”当作一个新 BTM 项目获批上马的信号。
Source: SemiAnalysis Energy Model
请注意,许可审批中另一个常被忽视的制约因素是水。对于散热器冷却的往复式发动机(recip)来说,工艺用水需求可以非常低:散热器将发动机的热量直接排入空气中。但对于某些单循环燃气轮机,用于控制 NOx 的水或蒸汽注入会产生持续的用水需求,而干式低排放(DLE)燃烧技术则避免了这种注入。因此,轮机机组的具体配置与技术名称标签同样重要。例如,Pratt 的 FT8 MOBILEPAC 就采用水注入方式。
联合循环则带来了另一个决策。湿式循环冷却会因蒸发和排污而损失水,其中排污是指用来防止溶解物质不断累积而排放的水。干式冷却则将这些热量排入空气。
第二阶段:燃气
现在,虽然许可是选址的核心制约因素,但燃料带来了第二个制约。美国天然气资源极为丰富:高油价维持着“拼命钻井”(drill baby drill)的动力,而作为副产品产出的天然气需要找到去处。与此同时,Appalachia 和 Haynesville 地区还提供了充足的干气供应(即不与石油开采伴生的天然气)。
然而,难点在于天然气的运输。建设管道既可能是 BTM(表后)数据中心建设过程中最难的环节,也可能是最容易的环节,但与许可审批一样,这在很大程度上取决于地理位置。此外,一条管道通常是不够的。照付不议(firm)合同与最大日供气量、特定的接收点和交付点挂钩,并在协商一致的情况下约定最低交付压力;而可中断(interruptible)服务在管道容量紧张时可能被削减。因此,地图上的一条线并没有太大意义,真正重要的是每天实际有多少照付不议的气量能够输送到电厂的计量表。物理燃料系统还必须在故障情况下保持运行。视具体厂址而定,这可能意味着独立的供气线路、冗余的内部分配系统、储存的 LNG 或双燃料能力,以及在进气压力有要求时配置冗余的增压压缩设备。燃气品质同样重要:甲烷数、热值和 Wobbe 指数的变化一旦超出燃气轮机的燃料适配范围,就可能迫使控制参数调整或导致出力降额。
下面举几个大型项目的例子:
在德克萨斯州建设一条管道,只需要通过德克萨斯铁路委员会(Texas Railroad Commission)的审批即可。这意味着该州的数据中心开发商越来越多地选择自己动手建管道。联邦层面的跨水域许可和地役权仍然适用,而一条纯私有的支线管道并不享有征用权,因此只要有一个拒不配合的土地所有者,管道就得改道。Crusoe 为通往 Abilene 的 Duroc 电厂的 16 英寸管道独立提交了申请;Trailblazer Infrastructure(Sweetwater 的开发商,与 Tallgrass 的 Trailblazer 系统无关)在其税收增量融资方案中为一条 31 英里的延长线预算了 1.2 亿美元。再加上 ERCOT 的并网规则和全国最低廉的天然气价格之一,这也就解释了为什么如此多的扩建项目都规划在德克萨斯州。 在路易斯安那州,Energy Transfer 的子公司 ETC Tiger Pipeline 正在建设 Franklin Farms 支线——一条 13.2 英里长、直径 36 英寸、日输量达 10 亿立方英尺的管道,外加一条较短的分支——为 Entergy Louisiana 的新联合循环电厂供气,而这些电厂再通过电网为 Meta 的 Hyperion 园区供电。托运方是 Entergy 而非 Meta,所以这是公用事业供电模式,而非表后直供模式。即便无需压缩机,从 2026 年 7 月的联邦申请到 2028 年 2 月的投运日期,仍需 19 个月。 新墨西哥州。我们又回到了 Oracle 的 Project Jupiter。该园区计划通过 Transwestern 建设的 Green Chile 管道获得管输天然气。这条管道按合同应于今年 8 月 15 日投运,但该日期已过,连批准的路线都还没有,更不用说开始铺管了。8 月 14 日,Transwestern 提交了新的投运日期:2027 年 2 月 1 日,联邦机构的审批推进异常迅速。如果要赶在明年 2 月开工,这种速度必须保持下去,FERC 需要在未来两个月内下达命令。有记录以来,从未有同类证书以如此快的速度获批;在我们追踪的 33 个可比项目中,没有一个是在公众意见征询期结束前获得批准的。我们估计首次供气要到 2027 年 4 月或 5 月,全面达到 2.45 GW 的供电规模要到 2028 年年中,而且在此之前还需克服重重障碍。 燃料合同和管道申请文件也有助于区分真伪。附近有一条管道并不能说明什么,但一份确定的运输合同、一份已签署的供气协议,或一份提交给监管机构的管道申请,都有助于判断哪些站点可能正在推进获得天然气供应。
一些有趣的观察:
Energy Transfer 与 Nexus Hubbard 园区签订了 150 MMcf/d 的供气合同,足以支撑实际订购的往复式发动机运行约 750 MW。但该园区待批复的空气许可覆盖一个 5230 MW 的机组群,这意味着所需气量约为已签约供气量的七倍。因此,要么后续会有更多天然气合同落地,要么许可申请只是锁定气源签约前的对冲策略。 Liberty Energy 与 PowerBridge 的合资企业在西得克萨斯州规划了一个 2 GW 的园区,第一阶段目标在 2027 年第四季度建成超过 300 MW 的发电能力。Liberty 于 2026 年 7 月 22 日告诉投资者,该站点将以表后(behind the meter)模式启动,很可能属于 ERCOT 的 Batch Zero,并可能在 2028 年接入规模尚不确定的电网连接。届时园区的大部分将位于一个私人使用网络(private use network)之后——这是 ERCOT 的一种结构,可将站点的发电量与其负荷在单一连接点进行净额结算,我们在《US Grid Constraints》一文中有详细解释。 第三阶段:设备
今年以来,燃气轮机、往复式发动机及其他类型发电设备的市场显著增长,新制造商不断加入,原有 OEM 厂商也在扩大产能,以跟上现场发电日益增长的需求。
在《Onsite Gas Deep Dive》一文中,我们详细介绍了新技术类型和现有制造商,数据中心运营商可选的不同设备类型可以在那篇文章中查阅。
自 2025 年 12 月 30 日的文章发表以来,三大主要类别没有变化:
燃气轮机(GT):分为三类——工业燃气轮机(IGT),功率为数十兆瓦、体积较小但较重的机型;航改型燃气轮机(aero),即由喷气发动机改装用于发电的机型,功率范围 30 至 115 MW,可在 5 至 8 分钟内完成爬坡;以及重型框架式燃气轮机,功率约 400 MW,与蒸汽轮机组成联合循环时可提升燃料效率。 往复式内燃机(RICE),俗称“recips”:包括高速发动机(1,500 至 1,800 rpm),单机功率约 0.5 至 4.5 MW,如 INNIO 的 Jenbacher Type 6 和 Caterpillar 的 G3520;以及中速发动机(500 至 1,000 rpm),功率约 5 至 20 MW,如 Wärtsilä 的 34SG、31SG 和 50SG,INNIO 的 J920 以及 Everllence 的 51/60G。 燃料电池:Bloom Energy 的固体氧化物燃料电池几乎拿下了全部订单(该追踪器记录的燃料电池订单中,Bloom Energy 占 3.8 GW,而 FuelCell Energy 仅为 0.03 GW)。 虽然燃气轮机拿下了最初的大部分订单,但很快就销售一空,首批交付排期已排到 2030 年以后。原因在于,BTM 开发商需要与电力公司争夺这些燃气轮机的交付排期。然而,往复式内燃机在电力公司中并不那么受青睐,它们越来越像是 AI 算力专营企业的专属选择。正因如此,我们对 BTM AI 算力确定订单的逐季追踪显示,市场已急剧转向往复式内燃机。
Sources: SemiAnalysis Energy Model ; sales@semianalysis.com
我们预计这一趋势将持续下去。EROCK、FTAI Power 和 Dynamis,以及 INNIO、Wartsila、Caterpillar、Cummins 和 Bloom Energy 等企业,正在比 GEV 等现有巨头更激进地扩产,并将更多供给投向数据中心市场。Caterpillar 正将其大型往复式发动机产量提升至 2024 年水平的近 3 倍,而 INNIO 预计其总产能将从 2025 年的 3.5 GW/年,到 2030 年左右增至约 10 GW/年,大约增长两倍。
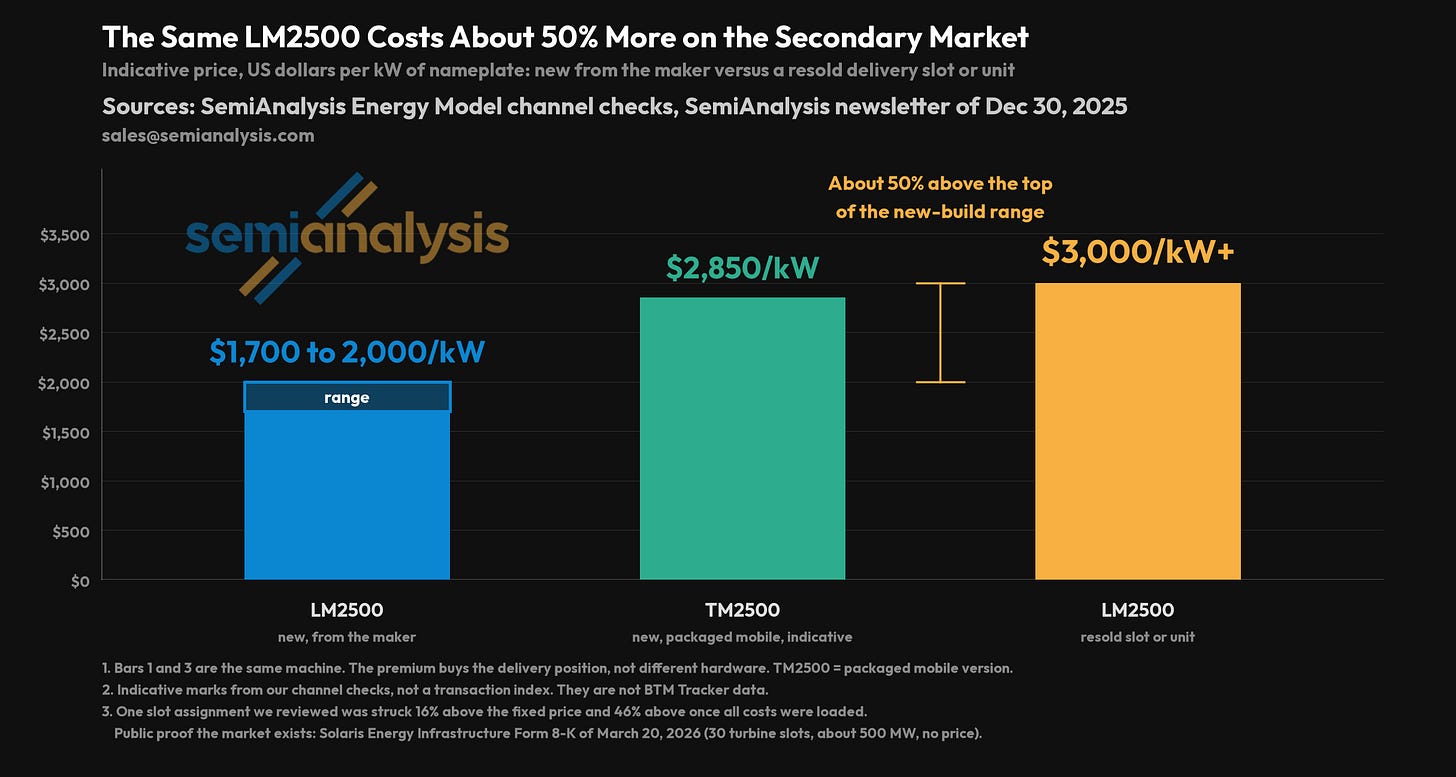
我们还观察到二级燃气轮机市场的兴起。不过,它们的价格可不便宜!各大主机厂(OEM)普遍存在的产能稀缺催生了一个二级市场,溢价买到的是时间。一个被释放的交付排期,其交易价格远高于工厂直接下单——最公开透明的成交标志是一个排期转让价格比固定价格高出 16%,计入全部成本后更是高出 46%。溢价买到的是未来一两年(或更早)而非未来五年内的交付排期,以及更快的通电投运。
Sources: SemiAnalysis Energy Model ; sales@semianalysis.com
二手市场交易的关键在于供应链中是否存在投机性订单。有些人承诺购买燃气轮机或签署最低采购协议并支付定金,但实际上并没有可部署这些设备的数据中心场地。我们发现这种行为主要影响燃气轮机市场,尤其是行业巨头 GEV 和 Siemens。这类设备目前仍然价格高昂、需求旺盛,而如上文讨论的二手市场价格所示,一些“投机者”已经获得了可观的回报。
Source: SemiAnalysis Energy Model , sales@semianalysis.com
没有配套系统(Balance of Plant)就没有表后电站
虽然讨论表后(BTM)制约因素时,话题通常集中在发电设备上,但我们认为重心正在逐渐转向配套系统(BoP)。如果园区还在等待变压器、中压开关设备或存放电气设备的电气小屋(e-house),那么发电设备再好也无用武之地。集电系统和控制系统还必须将整个机组群的输出整合起来,形成一座可正常运行的电站。此外,这类电气设备(通常为中压,有时为高压,取决于电站规模和系统设计)由于已经标准化,且常被数据中心自身作为电气系统的一部分使用,因此需求极为旺盛(详见我们对该主题的深度分析)。
Sources: SemiAnalysis Datacenter Model ; SemiAnalysis Energy Model ; Sales@semianalysis.com
阶段 4:建设、调试与劳动力
一旦资金、许可、天然气和设备问题得到解决,另一大挑战便随之而来。建造电站并按照合同规定的 SLA 标准运营,需要高素质的劳动力、承包商和 EPC(设计采购施工总承包)企业。需要说明的是,那些把这事称为“科学实验”的人完全忽略了这样一个事实:目前已有 3GW 的数据中心 IT 容量在依靠表后电站运行。我们的数据中心模型和能源模型追踪着每一个项目及其确切的时间线和供应链。
Source: SemiAnalysis Energy Model , sales@semianalysis.com
但随着规模大幅增长,问题终将出现,尤其是在数据中心建设热潮导致劳动力日益短缺的背景下。
我们在《乐高数据中心的狂野西部》中对劳动力市场进行了建模,基于工业模型中的劳动力模型,估算出 2027 年的劳动力缺口为 288,000 人。电工是最大的工种,约占现场工时的 30%,并且随着液冷技术增加机械工作量,到 2030 年这一比例将逐步升至 40%。
将机械和电气工作转移至工厂完成,可减少约 63% 的现场劳动力,并减少约 85% 的现场持证电工工时。这正是预制电气小屋(eHouse)、撬装电站和全模块化方案在供应商名单中迅速普及的原因:它们既是一种劳动力套利手段,也是抢在进度之前的机遇。
但现场仍然需要大量劳动力。就电站而言,美国已经建造了几十年,这意味着劳动力供应充足,成本也低于数据中心建设。大型联合循环燃气电站的用工峰值约为每兆瓦 0.5 名建筑工人:
Palomar:位于加利福尼亚州,546MW,施工高峰期有 283 名技术工人 Guernsey:位于俄亥俄州,1,875MW;十五年后,规模接近 1,000MW 由此可见,在一个吉瓦级园区里,电厂建设所需的人力大约是高峰期用工量的五分之一到四分之一。
不过,所需的劳动力并不相同。CCGT(联合循环燃气轮机)电厂属于机械压力工程项目,这意味着需要锅炉制造工安装 HRSG(余热锅炉)承压部件,需要管道焊工进行必须通过射线检测的焊接作业,还需要机械装配工将涡轮对中到千分之几英寸的精度。全美目前只有 10,200 名锅炉制造工,这一职业每年流失约 800 人,且劳动统计局预计该行业规模将持续萎缩。
话虽如此,表后(BTM)电力建设会采用多种方案,不同发电类型依赖不同的工种,各自在劳动力方面也各有优劣。
往复式发动机不需要锅炉制造工,但依赖电工和机械装配工,因此电厂要和它自己的数据中心争夺同一批人。 燃料电池不需要任何稀缺工种:没有承压部件,因此在劳动力受限的建设项目中是一个有力论据。但在多吉瓦规模下,数百个燃料电池组以及所需的超级电容、BESS 等,会构成一种从未在大规模场景下实现过的配置方式。 这就是为什么“轻劳动力”电力方案对终端客户的吸引力越来越大。随着美国电网在 2028 年前后耗尽电力供应和裕量,这些方案将成为解决数据中心电力约束的主要途径。
当然,调试完成并不是终点。一个长期孤岛运行的电站需要日常运行值班、远程监控、本地响应、定期维护,以及针对突发故障的备件和服务保障。其节奏以运行小时数来衡量。Caterpillar 给出的参考是 20,000 小时进行缸盖端检修、80,000 小时进行大修;Jenbacher 机组可能需要在 60,000 或 80,000 小时时进行大修。按每年运行 8,000 小时计算,大约 2.5 年就需进行 Caterpillar 缸盖端检修,7.5 到 10 年需进行一次大修。具体数值因发动机和工况而异。
为了应对这两个问题,一些 OEM 厂商正日益走向垂直整合。Bloom Energy 是主要例子,因为它的方案毕竟不如涡轮机和发动机那样普及。Bloom 为其部署项目承担大部分安装和运维工作,并为此招聘和培训人员。其他厂商也在跟进,这两个问题正日益成为设备订单的决定性因素。EROCK 也依赖这一模式,他们使用较小的卡车衍生发动机,意味着无论是安装还是运维都比传统的基于涡轮机的电厂简单得多。PROENERGY 也披露了庞大的自有团队,必要时可以充当 EPC 和运维方。
第五阶段:孤岛运行的物理学
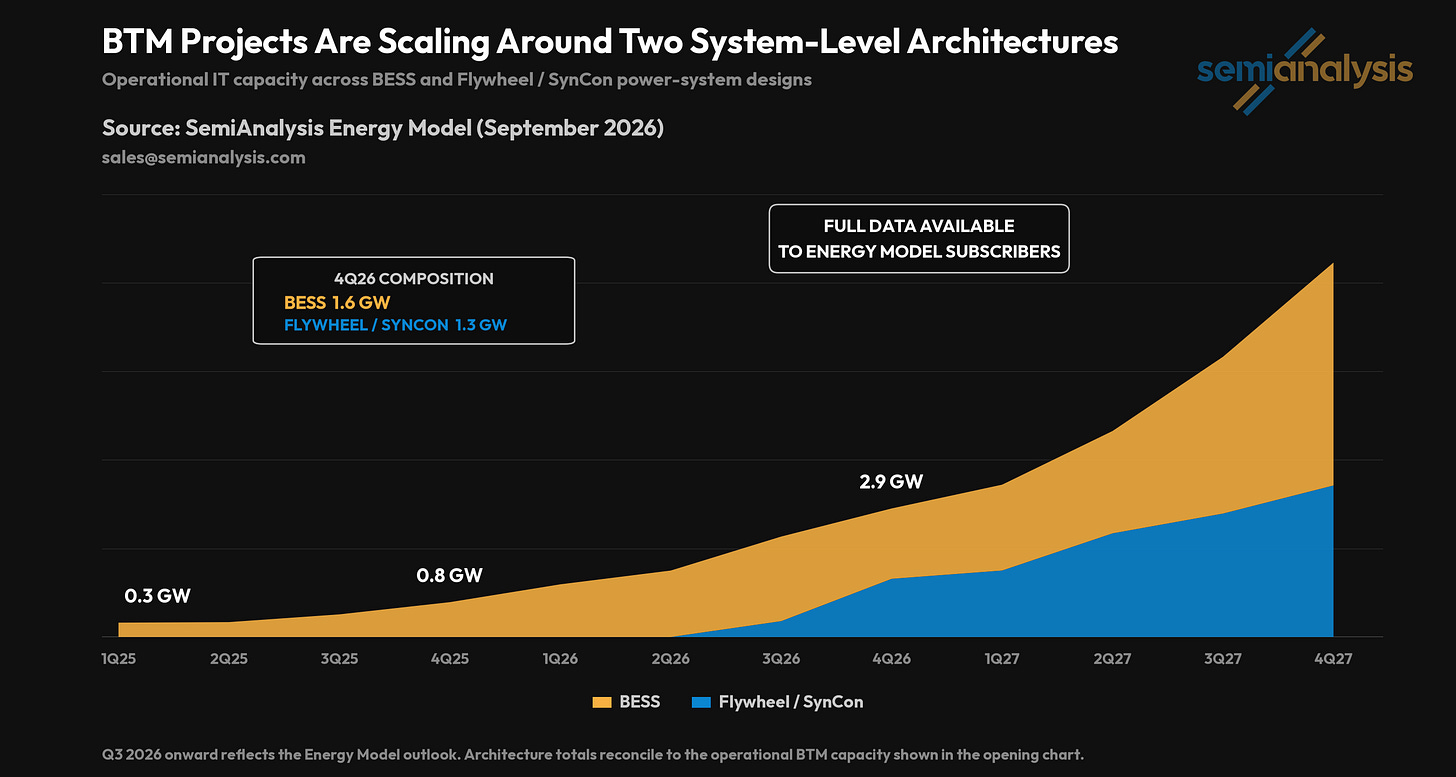
最后一个阶段最不显眼,也最不容失误。在 xAI 的 Colossus 1 园区,将燃气轮机与 GPU 负载匹配被证明比预期更难:每秒会出现多次 10 到 20MW 的功率抖动,而这类振荡会激发扭转模态,消耗涡轮发电机轴的寿命。这一问题促使 xAI 部署了第一期的 150MW Tesla Megapacks。我们在此前已详细讨论过 AI 训练负载波动的问题。这引发了一场新的争夺:在表后(BTM)站点中,BESS 与飞轮/同步调相机(SynCons)谁能与发电设备搭配。
Source: SemiAnalysis Energy Model , sales@semianalysis.com
让现代燃气轮机能够通过环保许可的燃烧室技术,只有在约一半额定负载以上(或通过降负载改造后约 35% 以上)才能维持其排放性能。AI 训练负载剧烈而快速的波动可能把涡轮压到这一下限之下,此时控制系统会加入引燃燃料或退回到扩散燃烧模式,NOx、CO 和未燃碳氢化合物全部飙升。许可是基于潜在排放量来批准的,因此这个负载下限会被写入申请文件中。
并网电厂从电力系统借用了两项服务:一是惯性,即抵抗频率变化的旋转质量;二是故障电流,即让断路器识别短路并跳闸的电流浪涌。孤岛运行的电厂必须自己提供这两者。发动机和燃气轮机在故障时可输出五到十倍的额定电流;而电池、光伏和燃料电池受其电力电子器件限制,只能输出约 1.2-2 倍,这一裕度太薄,传统的过流保护会失去动作余量。一个仅由逆变器构成的孤岛可能无法切除自身的短路故障。
燃料电池用超级电容来回答同样的问题:超级电容在阶跃负载时放电,并在电堆功率爬升过程中完成充电。对 Bloom 选型比例的产业链调研显示,其按功率计算接近 3:2。照此推算,Project Jupiter 的 2.45GW 就意味着约 1.6GW 的超级电容,远超现有 58MW 的先例。
不用天然气能做到吗?
很多公司正在尝试。经历了前面六个阶段的重重困难之后,你很可能会认为可再生能源可以避开许可、燃料和供应链的瓶颈。一些公司已经在行动,尤其是 Crusoe 的 Redwood 项目。其他公司如 Google 正在超大规模地部署可再生能源与 BESS,但这些站点仍然依赖并网运行。
可再生能源在空气许可方面要轻松得多:没有需要许可的燃烧源,燃料零成本,也没有需要铺设的管道。但问题出在电气物理特性上。在离网场景下,一切都通过逆变器连接。基于逆变器的电源在短路时只能输出额定电流的很小的倍数,仅为发动机或燃气轮机输出的一小部分,留给传统过流保护可靠跳闸的裕度太小。因此,一个清洁的可再生能源孤岛必须配备构网型逆变器加同步调相机。
我们在 2025 年 12 月的现场供气(onsite-gas)文章中测算,美国电网的平均可用性约为 99.93%,大致相当于三个 9(three nines),并指出若要与之匹配,现场供电必须进行超额配置。
Crusoe 与 Redwood Materials 在内华达州 Sparks 运行的数据中心微电网,自 2025 年 6 月起一直由 12 MW 太阳能和 63 MWh 的二次利用电动汽车电池供电,电网作为备用。在 2026 年 3 月 24 日发布的消息中,Crusoe 报告其连续运行七个月的可用性达到 99.2%,并宣布扩建至 20 MW。要将太阳能加电池的设计扩展到吉瓦级园区,需要大量的发电容量、储能和土地;具体规模取决于负载特性、天气、可靠性目标以及电网备用的可用性。在燃气项目中,电池有其一席之地:可应对瞬时波动、平滑负载并提供备用能源。Liberty Energy 的首席财务官在 2026 年 7 月 23 日表示,在其数据中心客户中,电池功率容量平均达到燃气容量的 50%。
买方对中断的容忍度正在提高。Microsoft 表示,其 Fairwater Atlanta 园区的选址正是看中了可靠的公用事业供电,并且“能够以三个 9 的成本实现四个 9 的可用性”,即以 99.9%(三个 9)的成本实现 99.99%(四个 9)的可用性,这使其可以省去现场发电、不间断电源(UPS)系统以及 GPU 集群的双路供配电(Scott Guthrie,Microsoft,2025 年 11 月 12 日)。在我们的工业模型(Industrials Model)中,基于逐台设备的详尽 BoM(物料清单),我们跟踪了 30 多种不同数据中心设计的预期正常运行时间。我们跟踪了 Anthropic、OpenAI、Meta 以及其他所有超大规模云厂商的设计,可以看到冗余度正在明显下降的趋势。
目前,没有任何一条路径能通过全部六道关卡:燃气在许可审批以及压力管道相关工种(锅炉制造工和管道焊工)方面存在瓶颈,燃料电池在稳定性投入和未经大规模验证方面存在短板,而太阳能加电池的问题则在于孤岛运行本身。
我们该何去何从?
现在来讨论长期前景以及赢家与输家。我们将讨论我们对表后(BTM)电站的展望,它们是否注定都要并网,以及太阳能和电池在这一前景中扮演什么角色。
我们还将讨论 OEM 市场和 BoP(电站配套)市场中的赢家与输家。一些重大的行业变化对某些大型工业企业不利,但其业务组合中也存在平衡因素。