← 全部文章
Gemini is Cooked but GCP is Cooking
2026-08-07 · 原文
8月5日周三,Google 宣布对 DeepMind 领导层进行彻底重组。简单回顾一下:
DeepMind 联合创始人兼前 CEO Demis Hassabis 不再参与日常运营。 前 Google 首席科学家兼 Gemini 联合负责人 Jeff Dean 离职,将创办一家名为 Discovery Loop 的新实验室。Jeff 是 Google 工程界当之无愧的 GOAT,他联合创立了 Google Brain,并启动了 TPU 项目。 与 Jeff 一同离开的还有 Sanjay Ghemawat、Quoc Le 和 Oriol Vinyals。Sanjay 和 Quoc 均为 Google Fellow,该头衔仅保留给公司最顶尖的十几位技术贡献者。Oriol 曾是 Gemini 的联合负责人。 前 DeepMind CTO 兼仅存的一位 Gemini 联合负责人 Koray Kavukcuoglu,将接替 Demis 出任 DeepMind/Gemini 的掌舵人。 显然,这些并非是对 Gemini 4 Pro 充满期待的人会做出的举动。
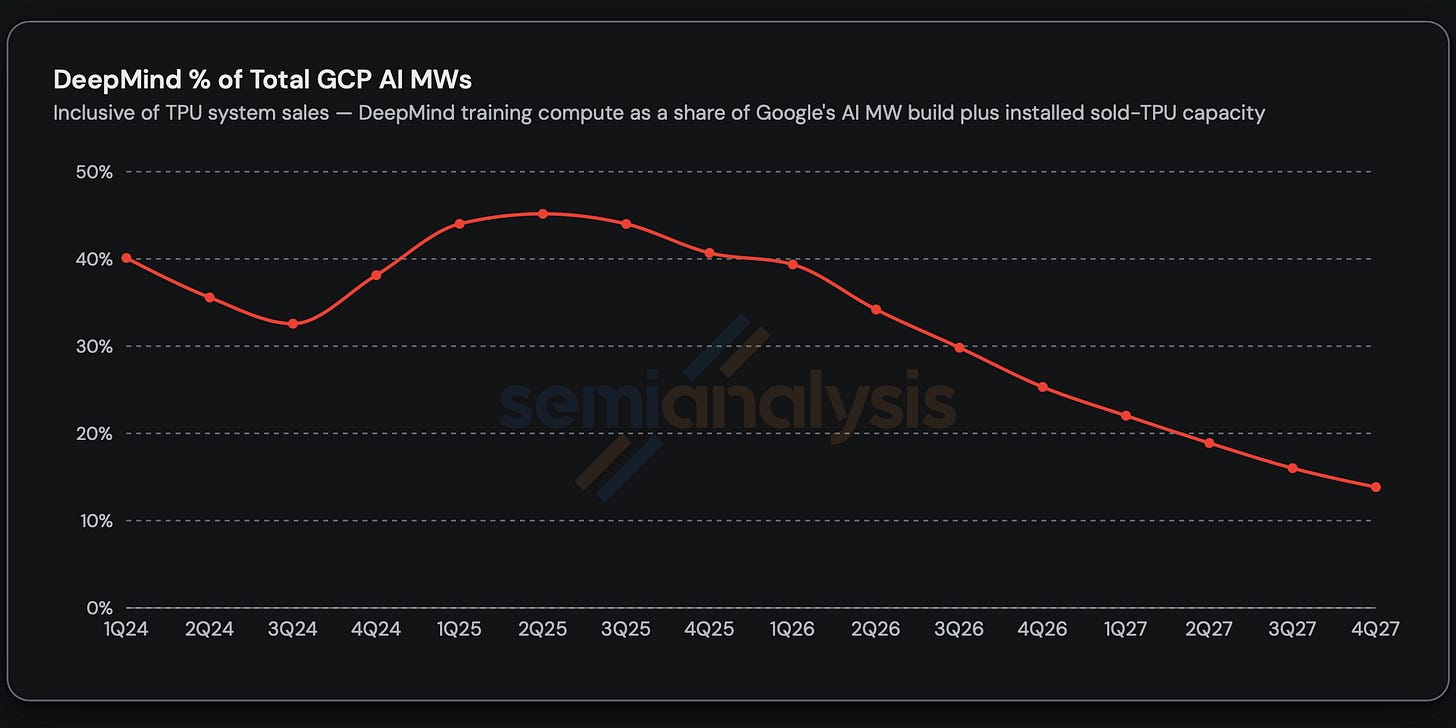
无论从哪个角度看,我们都认为 DeepMind 已不再是前沿实验室。几个月前,我们就向 Tokenomics 客户表明了这一观点。原因在于,其强化学习团队大量人员流失,且算力分配极不合理。Google 仍会继续漫无目的地折腾并发布模型,但他们再次达到 SOTA 的概率已降至零。
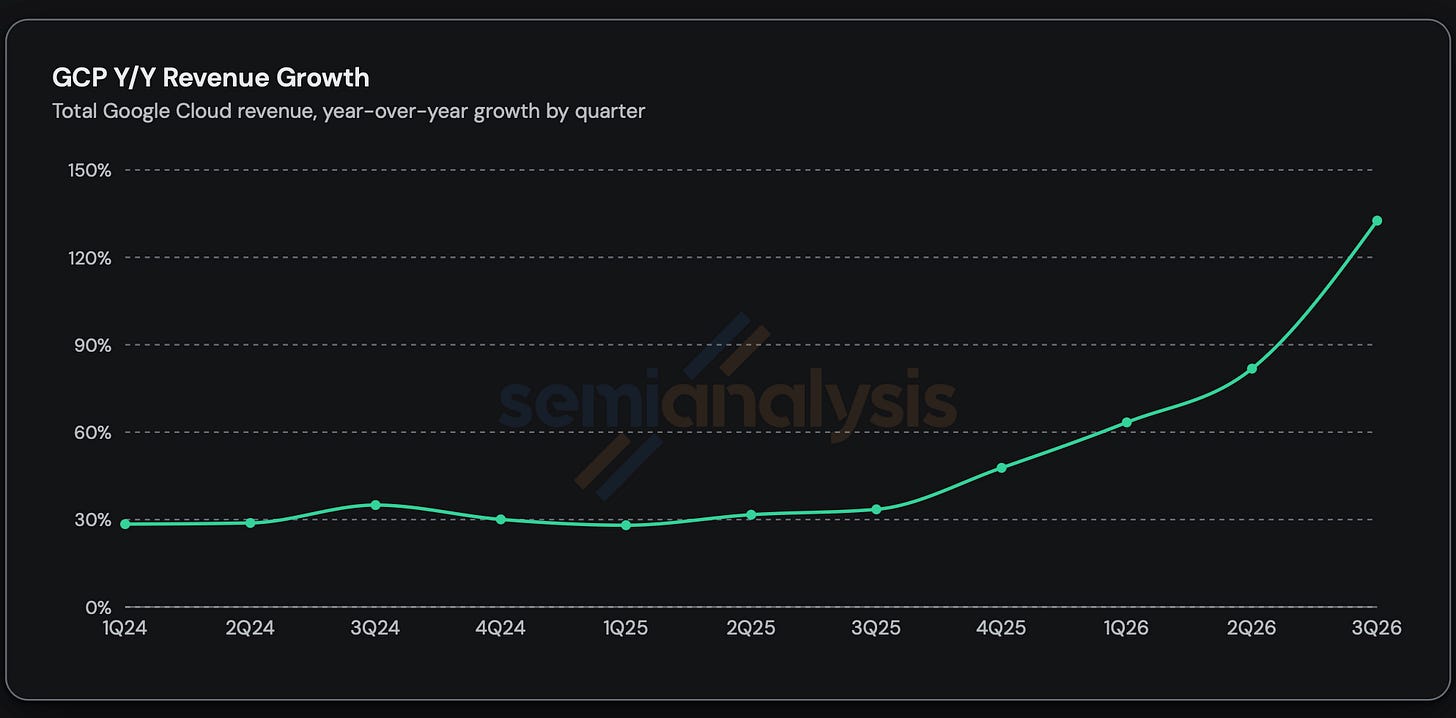
此外,今日消息的最大受益者既不是 Anthropic,也不是 OpenAI,而是 Google Cloud。过去 Gemini 和 GCP 曾为争夺算力分配而拼死拼活,如今大局已定:Thomas Kurian 赢了。我们预计 GCP 的营收增长将因此显著加速。
Gemini 3 Pro 就是巅峰
2025年底,Anthropic、OpenAI 和 Google 显然是 AI 三巨头。直到上周仍有人持此观点。但对于密切关注局势的人来说,2026年 Gemini 的衰落已是显而易见。以下是我们于7月9日向 Tokenomics 模型订阅用户发布的一份机构报告摘录:
2025年11月,Gemini 3 Pro 可以说是全球最佳模型,迫使 Sam Altman 在 OpenAI 下达了“红色警报”。自那以后,DeepMind 与 OpenAI/Anthropic 之间的差距大幅拉大。Gemini 3.5 Flash 彻底扑街。业内风声透露,即将发布的 Gemini 3.5 Pro 大约只有 Opus 4.5 的水平。这简直比 GLM 5.2 还要差,更遑论 Fable 5 和 GPT 5.6。我们认为 Gemini 的处境只会雪上加霜,因为 Google 缺乏构建 RSI 所需的那种近乎宗教般的信仰。我们认为,到今年年底,MSL 和 SpaceXAI 在模型质量上都很可能超越它。连同 Noam Shazeer 和 John Jumper 在内,Gemini 最优秀的 RL 人才近期大多已离职。OpenAI 已解决了其预训练难题,一个代号为“Doug”、规模更大的模型正在积极研发中。
倒数第二个点值得强调。Jeff、Sanjay、Quoc 和 Oriol 只是 DeepMind 一长串高层离职潮中最近的几例。尽管当前 LLM 范式背后的大多数基础性突破都是由 Google 发现的,但它如今却无法留住顶尖 AI 人才。
值得注意的是,Jeff 及其团队效仿了 David Silver 于去年 11 月在 Ineffable Intelligence 确立的一套方法,以此创建他们的新实验室 Discovery Loop。为了推进使命,顶尖 AI 研究人员如今选择离开 Google,从外部投资者和 Google Ventures 那里筹集数十亿美元,然后在 GCP 上用这些钱购买 Nvidia GPU。
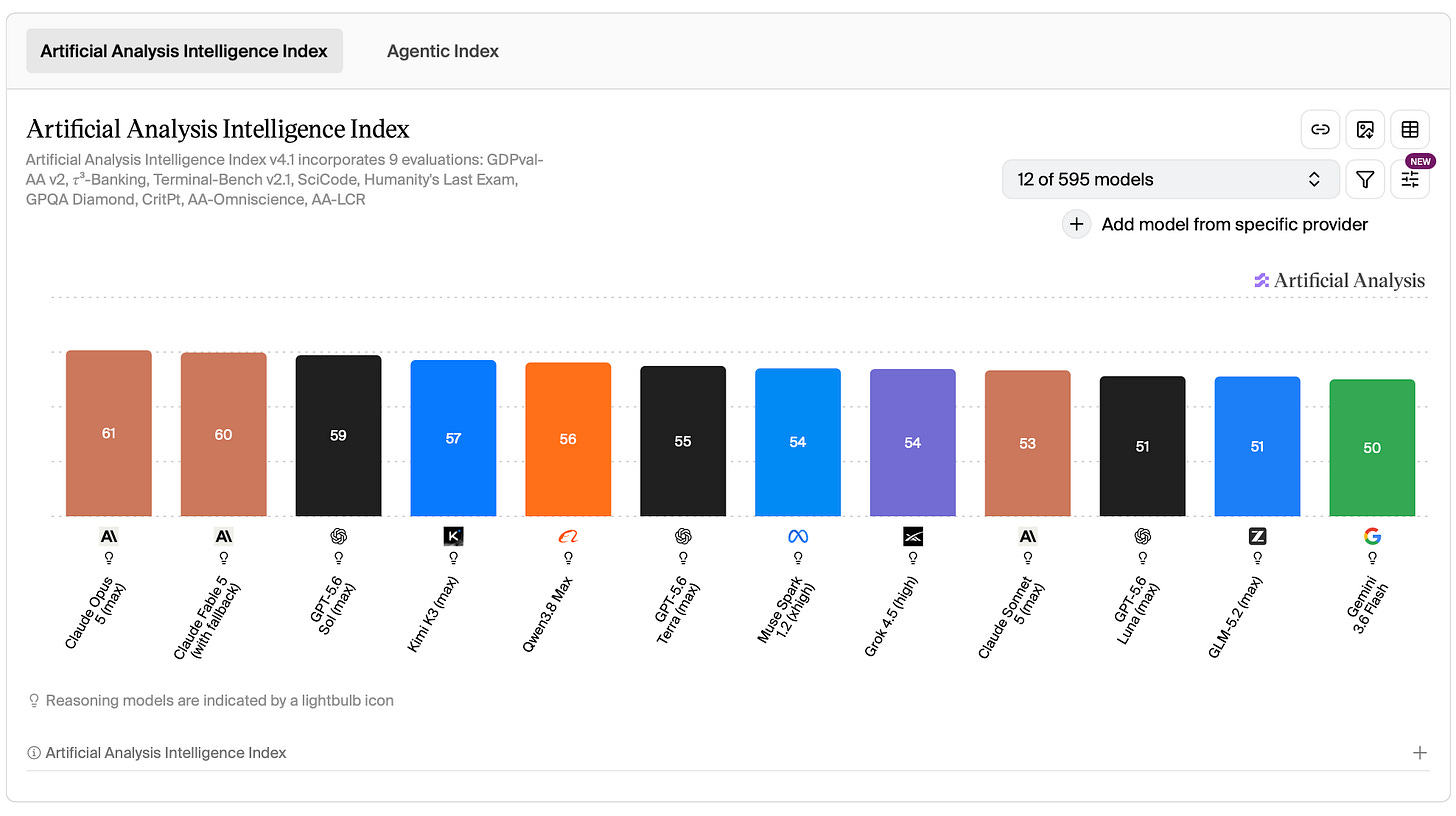
自我们发布机构报告以来,Google 已悄然取消了 Gemini 3.5 Pro,转而大肆宣传 Gemini 4 作为应对策略。作为过渡模型,他们发布了 Gemini 3.6 Flash,但整体表现通常不如 Muse Spark 1.2、Grok 4.5 以及一流的中国开源模型。根据不同的统计方式,Gemini 目前排名第 8 或第 9,且我们看不到 Gemini 4 能够扭转其颓势。
Source: Artificial Analysis
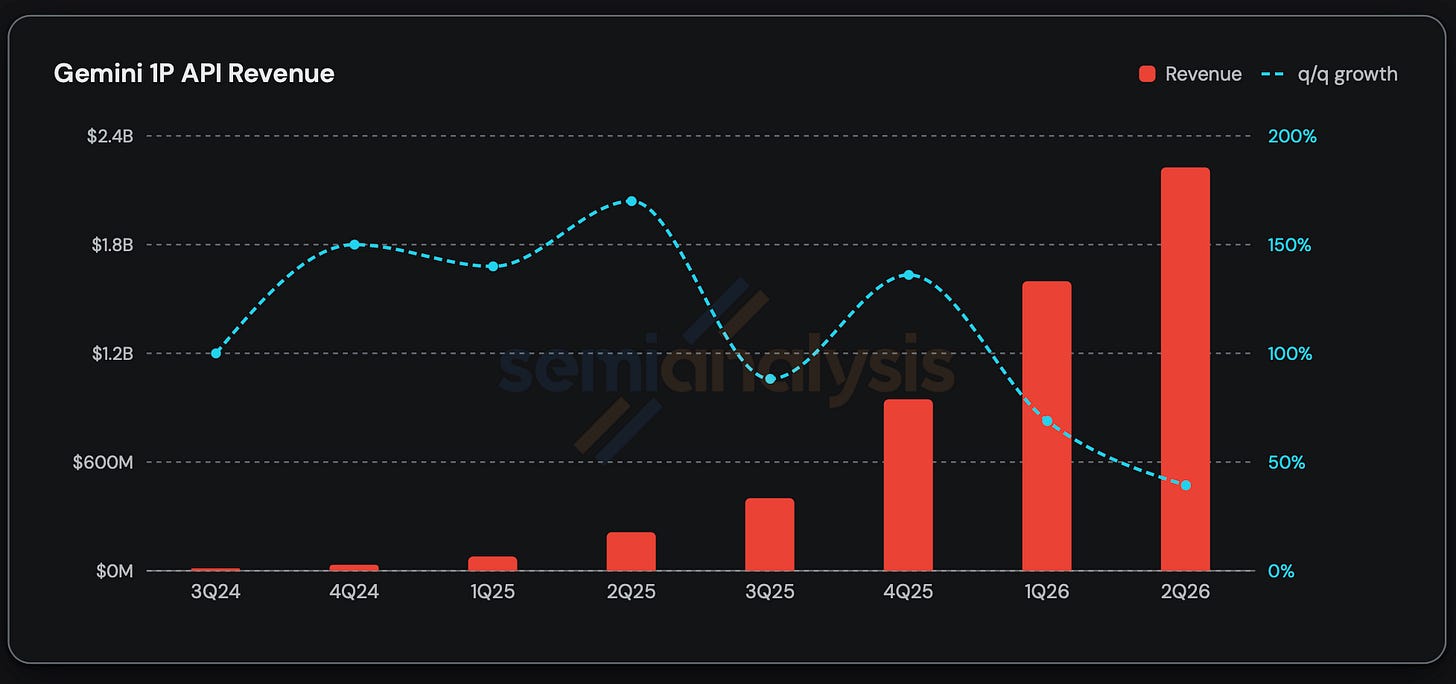
与此同时,众所周知,Gemini 第一方 API 的 token 增长已明显放缓。1Q26 期间其增长了 60%,从每分钟 10B token 增至 16B;而 2Q26 仅增长 38%,达到 22B。这导致 Gemini 1P API 的收入增长出现了相应的下滑。
Source: SemiAnalysis Tokenomics Model
不过,得益于 Claude 等第三方模型,Gemini Enterprise Agent Platform(前身为 Vertex)整体表现依然较为强劲。如需了解 Amazon Bedrock、Microsoft Foundry 和 Google Vertex 按模型提供商划分的详细收入分析,以及对 OpenAI 和 Anthropic 的所有影响,请参阅我们的 Tokenomics 模型。
信念无可替代
我们认为,Gemini 的核心问题始终在于根本上缺乏信念。算力是 AI 进步的命脉,所有笃信 AGI 的实验室都在拼命获取尽可能多的算力。
当然,预付数 GW 级别的算力既令人畏惧,又成本高昂,尤其是在没有高速增长、高利润率 API 业务的情况下。然而,正如我们在以往文章中所解释的,有多种创新方式可以克服这一限制。不仅能以极具吸引力的价格将闲置算力变现,还能保留后续将所有资源收回供研究团队使用的灵活性。明确地说,这正是我们在 Meta 和 SpaceX 身上看到的做法。
另一方面,Google 却认为,通过长期合同将大量算力出售给 Gemini 最强劲的竞争对手是完全值得的。这些算力一旦售出,便再无收回供 DeepMind 使用的希望。
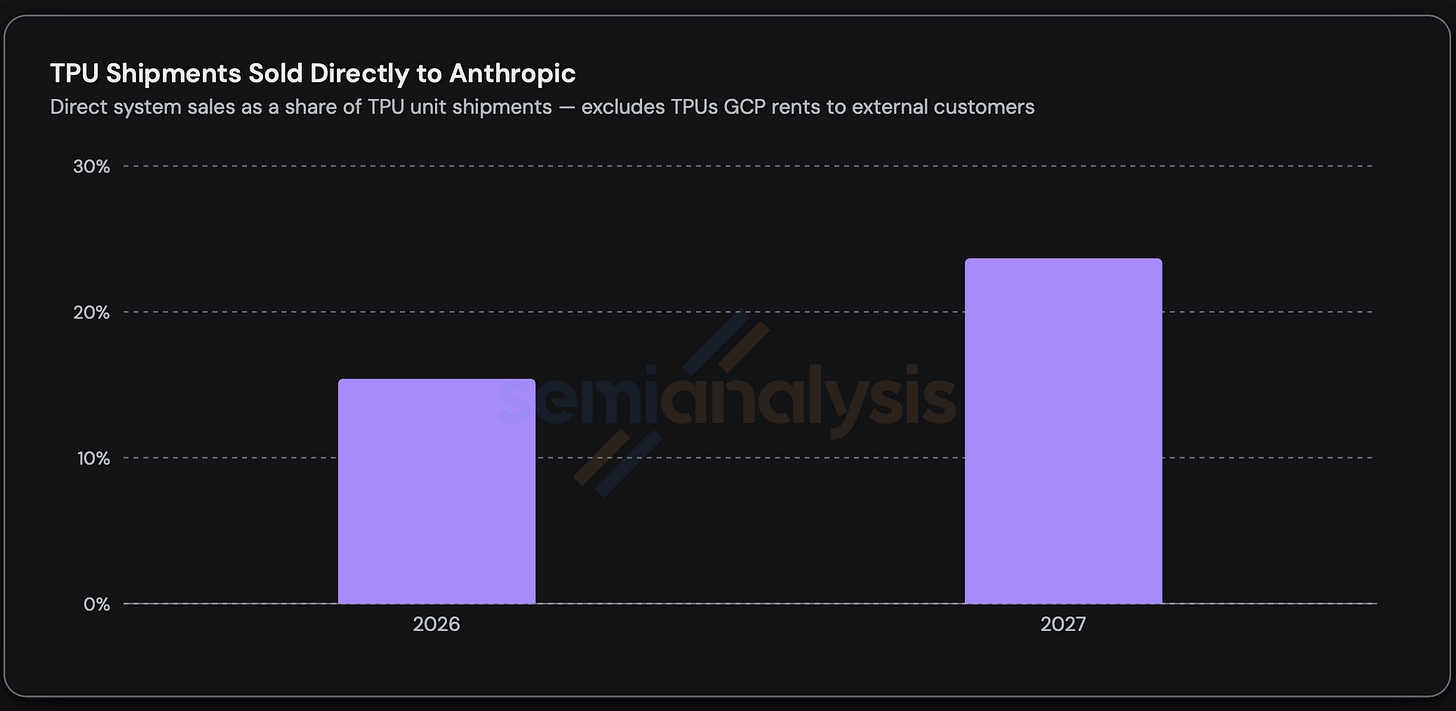
3Q26 至 4Q27 期间,TPU 总出货量的 20% 以上将直接出售给 Anthropic。2 这还不包括 GCP 目前已出租给 Anthropic 的数十万个 TPU,以及未来 6 个季度内承诺出租给 Anthropic 和 Meta 的另外数十万个 TPU。
Source: SemiAnalysis Accelerator Model
有关 2030 年前每个季度生产的 TPU、GPU、Trainium 等芯片的数量及其终端客户的完整详情,请参阅我们的 Accelerator Model。
如果你听过 Google Cloud CEO Thomas Kurian 的访谈,就会知道他并不盲信 AGI。例如在一次播客中,他主张让 TPU 成为“通用基础设施”,以支持 Citadel、能源部以及普通高性能计算等客户。当被问及为何要向 Anthropic 出售算力(尽管对方与 Gemini 存在竞争关系)时,他表示,这正是 Google 作为一家“平台型公司”的自然结果。
很可能正是这个人,刚刚赢下了一场重大的内部政治博弈,从而获得了对 Google 算力分配的更大控制权。
尝试为 DeepMind 的前沿雄心进行强力辩护
到目前为止,我们对 DeepMind 的态度显然相当看跌。但如果非要从正面角度为他们未来仍能训练出真正的 SOTA 模型进行辩护,理由大致如下:
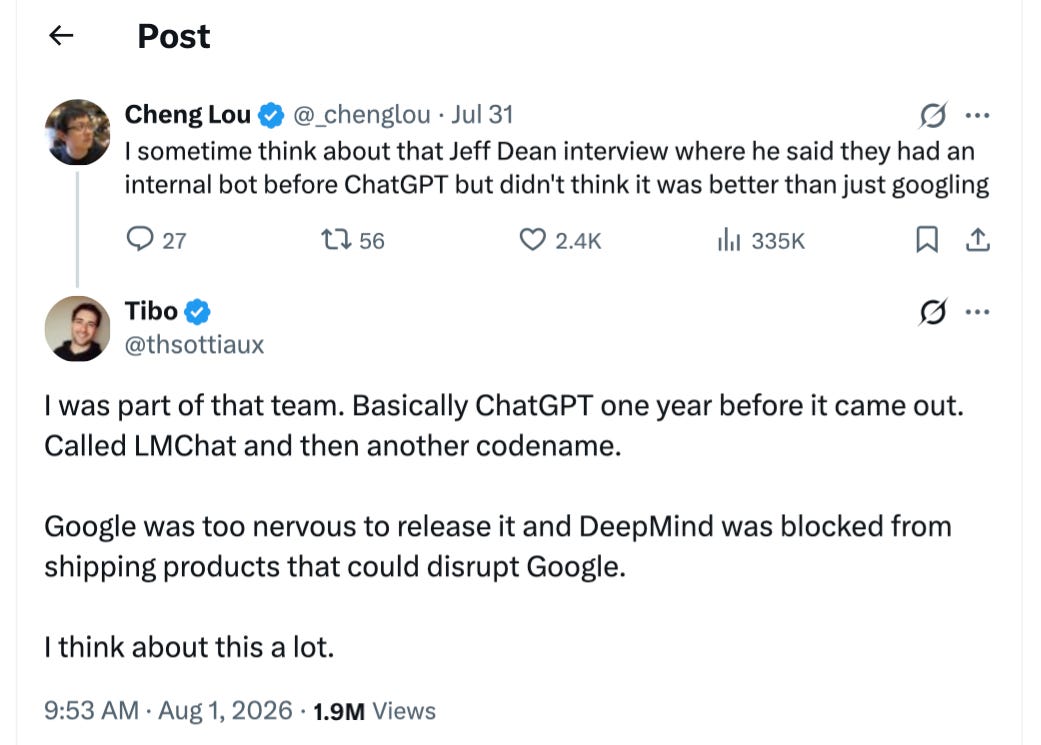
目前的设置显然不起作用。在原有的领导团队下,他们追赶上 Anthropic/OpenAI 的机会看起来极为渺茫。 既然已经进行了内部清洗,新团队能够从零开始。也许他们甚至会收购兼并像 SSI 或 Thinking Machines 这样的新兴实验室。 有了这支新团队,他们追赶前沿技术的胜算实际上反而提高了。 或许在某些可能的世界里这会发生,但我们认为这种概率基本为零。Google 的问题不在于 Jeff Dean 或 Noam Shazeer,而在于其极度官僚化、令人痛苦地缓慢,且战略上畏首畏尾的企业文化。要知道,DeepMind 在 ChatGPT 推出前一年就有了 AI 聊天机器人,但由于担心颠覆自身核心业务,未被允许发布。
Source: Tibo on X
有趣的是,Tibo 也是 Google 人才流失的又一典型例子。作为在 Google/DeepMind 任职 9 年的老将,他于 2024 年 7 月离职加入 OpenAI,联合领导了最初的编码代理团队,如今担任 Codex 的负责人。与此同时,Google 于 2025 年 7 月“收购”了 Windsurf 来打造自己的代理编程平台,但至今进展可谓举步维艰。
另外别忘了,DeepMind 本身就是 AI 领域最早的收购兼并案!有了这 12 年后视之明,我们现在知道结局如何。将另一个新兴实验室收入麾下,很可能只是重蹈覆辙。
GCP 的金融化
我们的 Tokenomics Model 估计,2Q26 期间 Gemini ARR 为 $12B。相比之下,到 2027 年底,GCP 将实现超过 $73B 的第三方 AI ARR(IaaS/TaaS),以及另外 $120B 的 TPU 销售额。以 30% 多的高 EBIT 利润率实现 $200B 的外部销售,对比如今仅创造 $12B 的第一方业务,足见其重心所在。Google 管理层的态度很明确:将 GCP 专注于金融化所带来的短期收益,值得以放弃在前沿领域的任何长期竞争力为代价。
Source: SemiAnalysis Tokenomics Model
尽管 Gemini 存在一些不足,GCP 依然在持续加速增长。上个季度,GCP 的增长率达到了 82%。然而,这并非全部来自我们传统意义上所说的“云”业务。GCP 有了一个新的收入来源,即将完整的 TPU 系统出售给外部 SPV,这些 SPV 为 Anthropic 等客户运营数据中心。这些 TPU 销售按总额计算,价格约为 $35B/GW。我们估计,在 2Q26 季度中,TPU 销售额约为 $1.2B,因此核心 GCP 的增长率在 70% 出头。鉴于目前有超过 $150B 的 TPU 系统积压订单,这些 TPU 系统的销售将推动 GCP 在 2027 年的增长率达到 100% 中段,而卖方共识预期为 64%。
Source: SemiAnalysis Tokenomics Model
尽管这些系统销售的 EBIT 利润率略低于 30% 出头的核心云业务利润率,我们依然预计 GCP 总体在未来能够实现 30% 中段至高段的 EBIT 利润率。投资者将如何对当前的 TPU 积压订单以及未来任何大额销售进行资本化处理,仍是一个悬而未决的问题。不过,考虑到来自各家实验室的强劲算力需求,我们预计近期会有更多数 GW 级别的交易公布,从而进一步增加积压订单。总而言之,我们估计在未来几个季度中,可能会有超过 $250B 的额外 TPU 预订量被计入 GCP 的 RPO。在此之前,GCP 这种令人瞩目的加速增长加上良好的利润率,将在 2027 年为 Google 的 EPS 贡献约 $3。
如需更详细地了解 Amazon、Microsoft 和 Oracle 的云业务拆解,以及财报季来临时更新的 Google 预测,请参阅我们的 Tokenomics Model。
小心你的愿望